배당 재투자 DRIP: 스노우볼 효과가 만드는 복리
작성자 물린개발자 · 게시일 2026-07-14 · 수정일 2026-10-28
DRIP(Dividend Reinvestment Plan, 배당 재투자)은 배당금을 현금으로 받지 않고 같은 종목을 더 매수하는 데 그대로 사용하는 방식입니다. 배당 재투자 효과는 별것 아닌 차이처럼 보이지만, 기간이 길어질수록 결과 차이가 눈덩이(스노우볼)처럼 불어납니다. 세금까지 넣어서 실제로 얼마나 차이 나는지 계산해보겠습니다.
실제로 계산해보면
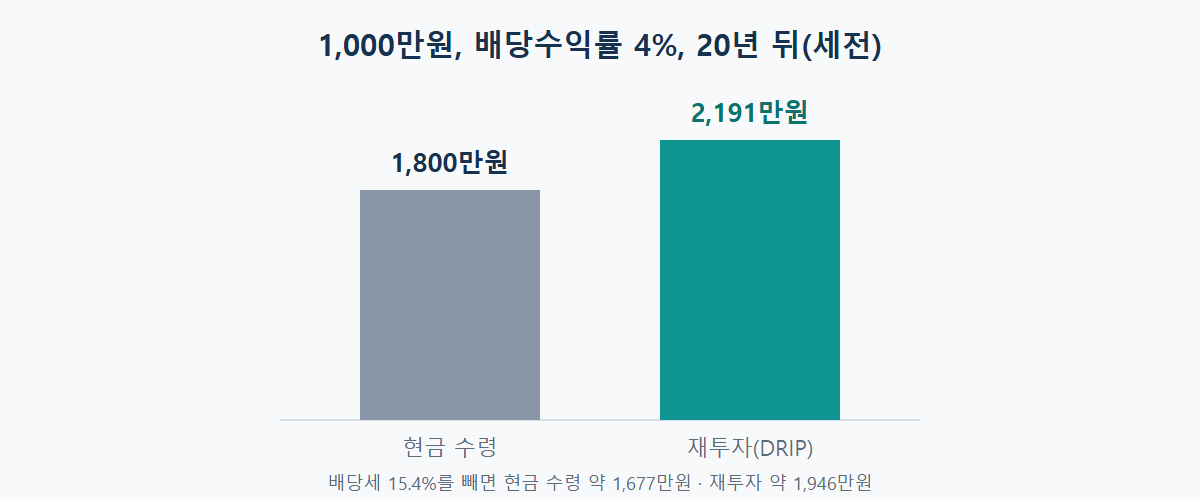
1,000만원을 배당수익률 4%인 종목에 투자하고, 주가와 배당수익률은 변동이 없다고 단순 가정한 뒤 20년간 두 방식을 비교해보겠습니다. 먼저 세금을 빼지 않은 세전 기준입니다.
- 배당금을 현금으로 받는 경우 — 원금 1,000만원은 그대로, 20년간 받은 배당금 누적 약 800만원 (재투자하지 않고 단순 누적). 합계 약 1,800만원.
- 배당금을 재투자하는 경우(DRIP) — 매년 받은 배당으로 같은 종목을 추가 매수하면서 복리로 불어나, 20년 뒤 약 2,191만원이 됩니다.
같은 배당수익률, 같은 원금인데도 재투자 여부만으로 약 391만원의 차이가 발생합니다. 이건 주가 상승은 전혀 고려하지 않은, 순수하게 "배당을 재투자해서 얻는 복리 효과"만 반영한 수치입니다.
배당세 15.4%를 빼면 이렇게 달라집니다
일반 계좌에서는 배당을 받을 때마다 15.4%가 원천징수되므로, 실제로 재투자에 쓸 수 있는 돈은 배당의 84.6%입니다. 세후 배당수익률이 약 3.38%로 내려가는 셈이라 스노우볼도 그만큼 천천히 굴러갑니다.
| 기간 | 현금 수령 (원금+세후 배당) | 재투자 (세후) | 재투자 (세전) |
|---|---|---|---|
| 10년 | 1,338만 | 1,395만 | 1,480만 |
| 20년 | 1,677만 | 1,946만 | 2,191만 |
| 30년 | 2,015만 | 2,714만 | 3,243만 |
단위는 원이고, 만원 미만은 반올림했습니다. 세후로 봐도 재투자는 20년 뒤 현금 수령보다 약 269만원, 30년 뒤에는 약 699만원 많습니다. 다만 세전 재투자와 비교하면 20년에 약 245만원, 30년에 약 529만원이 세금으로 빠집니다. 기간이 길수록 재투자 효과도 커지지만, 세금이 복리를 갉아먹는 폭도 같이 커진다는 점이 이 표의 핵심입니다. 10년 뒤에는 세후 재투자와 현금 수령의 차이가 57만원 안팎이라, 스노우볼은 처음 몇 년보다 뒤로 갈수록 체감된다는 점도 함께 보입니다.
세금을 늦추면 스노우볼이 더 커집니다
배당을 받을 때 바로 세금을 떼지 않는 계좌에서 재투자하면 세전 재투자에 가까운 결과를 기대할 수 있습니다. 연금저축·IRP 같은 연금계좌는 계좌 안에서 받은 배당에 바로 세금을 떼지 않고 나중에 연금으로 받을 때 연금소득세로 과세하고(연금저축 저분배 ETF 글 참고), ISA는 만기 때 순이익 기준으로 비과세 한도와 9.9% 분리과세가 적용됩니다. 국내 상장 해외주식형 ETF는 계좌와 상관없이 현지(미국 등) 배당세가 먼저 빠지는 등 예외가 있어서, 자세한 구조는 배당소득세 원천징수 글에서 정리했습니다.
물린개발자의 경험담
저도 처음엔 배당금을 그냥 현금으로 받아서 썼는데, 재투자했을 때의 차이를
계산해보고 나서는 지금은 대부분 재투자하는 쪽으로 바꿨습니다. 세후로 다시 계산해보니
차이가 생각보다 줄어서, 배당주는 가능하면 연금계좌에 담는 쪽으로 정리했습니다.
스노우볼이 굴러가는 이유
재투자를 하면 다음 해 배당금은 "원래 보유 수량"이 아니라 "재투자로 늘어난 수량"을 기준으로 계산됩니다. 즉 배당이 배당을 낳는 구조가 만들어지고, 이 효과가 매년 누적되면서 시간이 지날수록 가속도가 붙습니다. 실제로는 주가와 배당금이 함께 오르내리고, 재투자할 때 매매 수수료도 들어가므로 위 숫자는 구조를 보여주는 예시로 보시는 것이 좋습니다.
기억해두면 좋은 것
배당 재투자를 고려하고 있다면 보유 수량, 회차당 배당금, 현재 주가를 넣고 재투자를 켜서 몇 년 뒤 보유 수량이 얼마나 늘어나는지 확인해볼 수 있습니다. 위 표처럼 세후로 보려면 배당금에 0.846을 곱해 넣으면 됩니다. 아래 배당금 계산기로 직접 시뮬레이션해보시는 것을 권장합니다.
참고: 국가법령정보센터, 소득세법 제129조(원천징수세율) · 본문 금액은 연 1회 배당·주가 고정 가정으로 직접 계산
물타세에서 확인하지 못한 정보는 물타세 개발자가 운영하는 블로그에서 확인해보세요.
개발자 블로그 바로가기