물타세
주식 코인 복리 계산기
매달 얼마씩 넣으면 복리 효과로 자산이 얼마까지 불어나는지 계산해보세요.
복리 계산기 사용 목적
매달 일정 금액을 넣는 적립식 투자가 몇 년 뒤 얼마가 되는지 계산합니다. 매월 초에 넣은 돈이 바로 운용된다고(초입불) 가정하고, 최종 금액뿐 아니라 해마다 원금과 수익이 어떻게 쌓이는지, 수익이 원금을 넘는 시점은 언제인지까지 보여줍니다. 반대로 목표 금액을 정해 두고 매달 얼마를 넣어야 하는지, 몇 년이 걸리는지도 계산할 수 있습니다.
복리 계산기 사용 방법
- 단위 선택: 원화(KRW) 또는 코인/달러(USD) 모드를 선택하세요.
- 투자 금액: 초기 자본과 매월 초 추가로 투자할 금액을 입력합니다.
- 수익률/기간: 예상하는 연평균 수익률과 투자할 기간(년)을 입력하세요.
- 상세 설정(선택): 매년 적립액을 늘리는 비율, 예상 물가상승률, 월복리 계산 방식을 고를 수 있습니다.
- 결과 확인: 최종 자산과 함께 연도별 표, 수익률 ±3%p 비교, 수익이 원금을 넘는 시점이 나옵니다.
- 목표 금액 역산: 계산기 아래 칸에서 "목표까지 필요한 월 적립액"이나 "걸리는 기간"을 구합니다.
계산 예시
"사회초년생이 매달 50만원씩 10년 동안 주식형 상품에 넣는다면?"
- 초기 투자금: 0원 / 매월 적립액: 500,000원
- 연 수익률: 12% (높게 잡은 가정이며 보장되지 않음) / 투자 기간: 10년
- 최종 예상 자산: 약 1억 1,202만원 (원금 6,000만원 + 수익 5,202만원)
이렇게 계산합니다
연 수익률 7%를 넣으면 먼저 월 수익률을 구합니다. 기본값인 연평균 기준에서는 (1 + 0.07)1/12 − 1 ≈ 0.5654%로, 이 비율로 열두 번 불리면 1년 뒤 정확히 7%가 됩니다. 상세 설정에서 월복리를 고르면 7% ÷ 12 ≈ 0.5833%를 쓰고, 이때 1년 실제 증가율은 약 7.23%가 됩니다.
그다음 매달 넣은 돈을 각각 남은 개월 수만큼 불려 더합니다. 월 50만원을 30년(360개월) 넣으면 첫 달에 넣은 50만원은 360개월 동안 불어나 약 380만 6천원이 되고, 마지막 달에 넣은 50만원은 한 달만 불어나 약 50만 2,827원이 됩니다. 이렇게 360번 넣은 돈을 모두 더한 값이 약 5억 8,803만원입니다.
r: 월 수익률, n: 적립 개월 수 (적립액 증액을 넣으면 해마다 적립액을 바꿔 한 달씩 계산합니다)
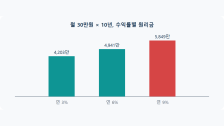
월 적립액·기간별 예상 자산 (연 7% 가정, 단위: 원)
| 월 | 10년 | 20년 | 30년 |
|---|---|---|---|
| 30만 | 5,161만 원금 3,600만 |
1억 5,312만 원금 7,200만 |
3억 5,282만 원금 1억 800만 |
| 50만 | 8,601만 원금 6,000만 |
2억 5,520만 원금 1억 2,000만 |
5억 8,803만 원금 1억 8,000만 |
| 100만 | 1억 7,202만 원금 1억 2,000만 |
5억 1,041만 원금 2억 4,000만 |
11억 7,606만 원금 3억 6,000만 |
만원 미만은 반올림했습니다. 초기 투자금 0원, 매월 초 적립, 매년 같은 수익률(연평균 기준)이 이어진다고 가정한 값이며 세금·수수료·물가는 반영하지 않았습니다. 같은 월 50만원 30년이라도 연 5%로 가정하면 약 4억 935만원으로, 수익률 가정 2%p 차이가 30년 뒤 1억 8천만원 가까이 벌어집니다.
연 수익률은 몇 %로 넣어야 할까
| 참고 수치 | 연 수익률 | 월 50만 30년 결과 |
|---|---|---|
| CMA(RP형) 금리 수준 2026년 10월, 세전 | 2.5% | 2억 6,697만 |
| 코스피 20년 2005~2024, 배당 재투자 | 약 6.2% | 5억 774만 |
| S&P500 30년 실질 물가 뺀 값, 2025년 말 | 7.6% | 6억 5,750만 |
| S&P500 30년 배당 포함, 2025년 말 | 10.4% | 11억 2,390만 |
원금 1억 8,000만원은 같은데 수익률 가정에 따라 결과가 네 배 넘게 벌어집니다. S&P500 실질 행은 적립액도 매년 물가만큼 늘린다고 보고 오늘 돈 가치로 환산한 결과에 해당합니다. 지난 성과는 앞으로의 수익을 보장하지 않으므로, 장기 계획에는 기대하는 값보다 낮은 수익률도 함께 넣어 보는 편이 안전합니다. 결과 화면의 "수익률 가정이 달라지면" 표가 ±3%p를 자동으로 보여줍니다. 근거는 예금·CMA·MMF 비교, 코스피 vs S&P500 20년 수익률, S&P500 연평균 수익률 글에 출처와 함께 정리해 두었습니다.
복리 계산 결과
복리가 붙는 시점
수익률 가정이 달라지면
| 연 수익률 | 최종 자산 | 수익 |
|---|
입력한 수익률과 ±3%p로 같은 조건을 다시 계산한 값입니다.
연도별 자산 성장 추이 (원금 vs 복리)
* 투자 기간이 길어질수록 브랜드 색(복리 수익) 비중이 급격히 늘어납니다.
연도별 원금·수익
| 연차 | 누적 원금 | 그해 수익 | 평가 금액 |
|---|
그해 수익은 그 1년 동안 불어난 금액입니다(그해 넣은 적립금 제외). 원화는 만원 미만 반올림.
이 계산 결과는 입력하신 수익률이 기간 내내 복리로 일정하게 유지된다는 가정하에 산출된 시뮬레이션입니다. 실제 투자 시에는 시장 상황, 세금, 수수료 등에 따라 결과가 달라질 수 있으므로, 본 자료는 투자 참고용으로만 활용해 주세요.
목표 금액 역산
"10년 안에 1억을 모으려면 매달 얼마?", "월 50만원이면 1억까지 몇 년?"을 거꾸로 계산합니다.
다른 계산기도 둘러보세요
투자에 필요한 계산을 한 곳에서 끝내보세요.
복리 계산기 FAQ
복리 더 알아보기