S&P500 연평균 수익률: 10년·20년·30년 실제 숫자와 물가 뺀 실질 수익률
작성자 물린개발자 · 게시일 2026-07-28 · 수정일 2026-10-20
"S&P500은 연평균 10% 오른다"는 말, 투자 관련 글이나 유튜브에서 한 번쯤은 들어보셨을 겁니다. 같은 얘기를 "S&P500 연평균 상승률이 10%대"라는 식으로 표현하는 경우도 많은데, 결국 같은 숫자를 가리키는 말입니다. 틀린 말은 아니지만, 배당을 넣었는지, 물가를 뺐는지, 어느 기간을 잘랐는지에 따라 실제로 은퇴 계산기나 복리 계산기에 넣어야 할 숫자는 꽤 달라집니다. 2025년 말까지의 연간 수익률로 직접 계산해 봤습니다.
10년·20년·30년 연평균 수익률 (2025년 말 기준)
| 기간 | 배당 포함 (명목) | 배당 제외 (지수 가격) | 물가 뺀 실질 (배당 포함) |
|---|---|---|---|
| 최근 10년 (2016~2025) | 연 14.8% | 연 12.9% | 연 11.3% |
| 최근 20년 (2006~2025) | 연 11.0% | 연 8.9% | 연 8.3% |
| 최근 30년 (1996~2025) | 연 10.4% | 연 8.4% | 연 7.6% |
30년 배당 포함 수익률이 연 10.4%로, 흔히 말하는 "연 10%"와 거의 같습니다. 1,000만원을 20년 전에 넣었다면 배당까지 재투자했을 때 약 8,060만원(약 8.1배)이 됐습니다. 다만 같은 20년 동안 미국 물가도 약 1.65배 올라서, 지금 돈의 구매력으로 바꾸면 약 4,900만원 수준입니다. 최근 10년 숫자가 유독 높은 건 이 구간이 미국 대형 기술주 강세장과 겹쳤기 때문이라, 앞으로도 그대로 반복된다고 보기는 어렵습니다.
명목 수익률 vs 실질 수익률(연평균 상승률)
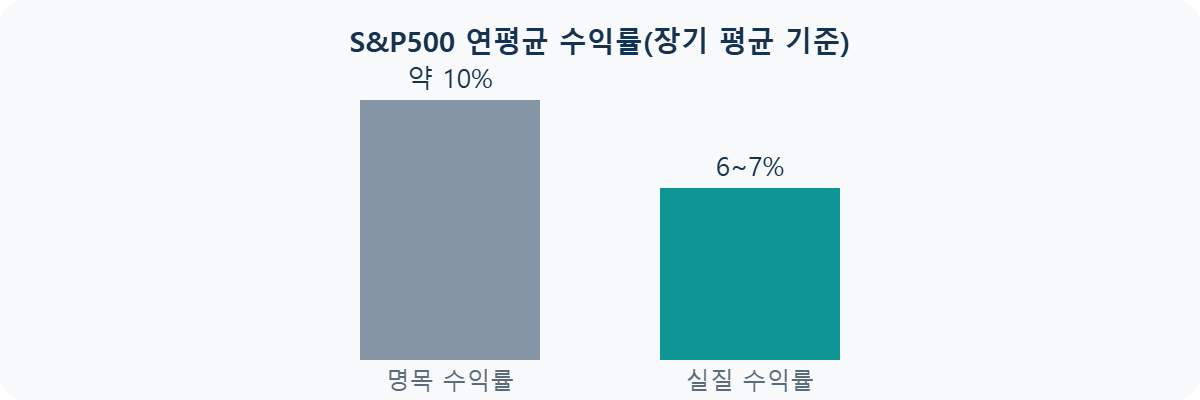
흔히 인용되는 "연 10%"는 배당을 재투자했다고 가정한 명목 연평균 수익률(CAGR)입니다. 문제는 이 숫자에 물가상승률이 빠져 있다는 점입니다. 위 표의 30년 동안 미국 소비자물가는 연 약 2.5%씩 올랐고, 이를 빼면 실질 연평균 수익률은 7.6%로 낮아집니다. 물가가 더 높았던 1970~80년대까지 포함한 더 긴 기간으로 보면 실질 수익률은 6~7% 정도로 소개되는 경우가 많습니다. 은퇴 후 30년 동안 그 돈으로 실제 구매력을 유지해야 한다면, 명목이 아니라 실질 숫자를 기준으로 계산해야 합니다.
배당을 넣느냐 빼느냐로 연 2%p가 갈립니다
뉴스에 나오는 S&P500 지수 상승률은 배당이 빠진 가격 기준입니다. 위 표에서 20년 배당 포함 연 11.0%와 가격 기준 연 8.9%의 차이, 약 2%p가 그 사이 받은 배당입니다. 20년이면 배당 포함이 약 8.1배, 가격 기준이 약 5.5배라 결과 차이가 꽤 큽니다. 배당이 자동으로 재투자되지 않는 계좌라면 배당금을 다시 사들이지 않는 만큼 가격 기준에 가까운 결과가 나온다는 점도 기억해 두면 좋습니다. 배당 재투자의 효과는 배당 재투자 DRIP 글에서 계산해 봤습니다.
기간을 어떻게 자르느냐에 따라 완전히 달라집니다
"연평균 10%"는 어디까지나 수십 년을 뭉뚱그린 평균입니다. 2000년부터 2009년까지 10년은 닷컴 버블 붕괴와 금융위기를 연달아 겪으며 배당을 포함해도 연 -0.95%, 1,000만원이 10년 뒤 약 910만원이 된 "잃어버린 10년"이었습니다. 같은 기간 물가를 빼면 실질로는 연 -3.4%였습니다. 반대로 2016~2025년 10년은 연 14.8%였습니다. 언제 투자를 시작해서 언제 은퇴 자금을 인출하기 시작하느냐에 따라, 같은 "장기 평균 10%"를 가정해도 실제 결과는 크게 달라질 수 있습니다. 큰 하락 뒤 회복에 걸린 시간은 S&P500 폭락 역사 글에서 정리했습니다.
평균 근처에서 끝난 해는 오히려 드뭅니다
1996~2025년 30년 중 배당 포함 수익률이 8~12% 사이, 즉 "평균 10%" 근처에서 끝난 해는 2004년(10.88%)과 2016년(11.96%) 두 번뿐이었습니다. 나머지 해는 2013년(+32.39%)처럼 크게 오르거나 2015년(+1.38%)처럼 거의 제자리였고, 2008년(-37.00%)처럼 크게 빠진 해도 있었습니다. 최근 20년만 보면 손실이 난 해는 2008년, 2018년(-4.38%), 2022년(-18.11%) 세 번이었습니다. 또 20년 동안의 연간 수익률을 단순 평균하면 12.5%인데 실제 연평균 복리 수익률은 11.0%로, 변동이 클수록 단순 평균이 실제보다 높게 보이는 차이도 생깁니다.
물린개발자의 경험담
저도 'S&P500 연 10%'라는 말만 믿고 계산기에 그대로 넣었다가, 물가를 반영한
실질 수익률로 다시 계산해보고 목표를 좀 더 보수적으로 조정했습니다. 연도별로
직접 계산해 보니 2000년대 10년 동안은 배당을 넣어도 원금이 줄었다는 게 가장
기억에 남았습니다.
원화로 투자한다면
위의 숫자는 모두 달러 기준입니다. 원화로 S&P500에 투자하면 환율 변동이 그대로 더해지거나 빠지고, 국내 상장 ETF인지 미국 상장 ETF인지에 따라 세금도 달라집니다. 환율이 실질 수익률에 미치는 영향은 해외주식 환율 리스크 글에서, 같은 기간 나스닥100은 어땠는지는 나스닥100 20년 수익률 글에서 비교할 수 있습니다.
계산기에 이 숫자를 넣을 때
FIRE 은퇴 계산기나 복리 계산기에 기대수익률을 입력할 때, 화려한 "연 10%"나 최근 10년의 14%대를 그대로 넣기보다는 물가상승률을 반영한 실질 기준 6~7% 안팎으로 다소 보수적으로 잡는 것을 권장합니다. 위 표처럼 최근 30년 실질이 7.6%였으니 6~7%는 지나치게 비관적인 숫자도 아닙니다. 평균 수익률이라는 숫자 자체가 매년 똑같이 반복되는 게 아니라 변동성을 거치며 만들어진다는 점은 '연 평균 몇 %'라는 말이 위험할 수 있는 이유 글에서 더 자세히 다루고 있습니다.
참고: Wikipedia, S&P 500 연간 수익률 · NYU Stern Damodaran, Historical Returns (두 자료의 연평균 차이 0.1%p 안팎) · 물가는 미국 노동통계국 CPI-U(FRED) 각 연도 12월 지수 기준
물타세에서 확인하지 못한 정보는 물타세 개발자가 운영하는 블로그에서 확인해보세요.
개발자 블로그 바로가기