시세 불러오는 중...
오늘의 명언
"투자자들이 저지르는 가장 큰 실수는, 최근에 일어난 일이 앞으로도 계속될 거라 믿는 것이다."
- 레이 달리오
예적금 주식투자

물타세

예적금 vs 주식투자 비교 계산기

같은 돈, 예적금과 주식 중 어느 쪽이 세후 더 남는지 비교해보세요.

사용 목적

"이 돈, 그냥 예금 넣을까 투자할까?" 같은 금액을 예적금에 넣었을 때와 주식(ETF 등)에 투자했을 때 최종 자산이 얼마나 차이 나는지, 세금까지 반영해서 비교해보는 계산기입니다.

사용 방법

  • 투자 금액: 초기 투자금(거치식)과 매월 추가 적립액(적립식)을 입력합니다.
  • 투자 기간: 몇 년간 유지할 계획인지 입력합니다.
  • 예금 금리: 가입하려는 예적금의 세전 연 금리를 입력합니다.
  • 예상 주식 수익률: 기대하는 연평균 투자 수익률을 입력합니다.
  • 계산하기: 이자소득세 15.4%를 반영한 예적금 세후 금액과, 주식 투자 최종 금액을 비교합니다.

계산 예시

"월 50만원씩 10년, 예금금리 3.5% vs 주식 예상수익률 7%라면?"

  • 예적금(세후): 약 6,990만원
  • 주식투자: 약 8,705만원
  • 결과: 약 1,715만원 차이
최근 계산 기록

투자 금액 · 기간

예적금 조건

주식투자 조건

예금 금리(이자소득세 15.4% 차감 후)와 주식 수익률 모두 12로 나눠 매달 복리로 계산합니다(월복리). 실제 적금은 단리로 이자를 주는 경우가 많아, 예적금 쪽 결과가 실제보다 조금 크게 나올 수 있습니다.

예적금 vs 주식투자 비교 결과

최종 자산 차이
0원
예적금 (세후)
0원
주식투자
0원
이 결과, 다음에 확인해 보세요

예적금은 원금이 보장되지만, 주식투자는 입력한 수익률이 매년 일정하게 유지된다는 가정 하의 시뮬레이션일 뿐이며 실제로는 원금 손실이 발생할 수 있는 위험자산입니다. 기대수익이 높다고 해서 안전한 것은 아니므로, 이 결과만으로 투자를 결정하지 마시고 본인의 위험 감내 수준을 함께 고려하시기 바랍니다.

예적금은 이자소득세 15.4%를 뺀 세후 금리로 매달 복리 재예치된다고 단순화해 계산했습니다(실제 적금은 대개 단리라 결과가 조금 더 낮을 수 있습니다). 주식투자는 국내 상장주식 일반과세 기준(매매차익 비과세)으로 세금을 반영하지 않았습니다. 실제 상품·세제에 따라 결과가 달라질 수 있습니다.

예적금 vs 주식투자 비교 계산기 FAQ

세전(표시) 금리를 그대로 입력하시면 됩니다. 계산기가 일반과세 기준 이자소득세 15.4%를 자동으로 반영해서 세후 실질 수익을 계산합니다.

일반 투자자 기준 국내 상장주식은 매매차익에 대한 양도소득세가 부과되지 않기 때문에 세금을 반영하지 않았습니다. 다만 해외주식이나 일부 ETF는 과세 대상이 될 수 있으므로, 정확한 세후 수익을 확인하려면 세금 계산기를 함께 활용하시길 권장합니다.

이 계산기는 입력하신 수익률이 매년 일정하게 유지된다고 가정한 시뮬레이션일 뿐입니다. 예금은 원금이 보장되지만, 주식은 실제로 원금 손실이 발생할 수 있는 위험자산입니다. 기대수익이 높다는 것과 안전하다는 것은 다른 이야기이므로, 단순히 숫자만 보고 판단하지 않는 것이 중요합니다.

초기 투자금은 거치식(예금), 매월 추가 적립액은 적립식(적금) 방식으로 함께 계산됩니다. 두 금액을 자유롭게 조합해서 본인의 실제 저축·투자 계획과 비슷하게 시뮬레이션할 수 있습니다.

이 계산기의 목적은 "주식이 무조건 낫다"가 아니라, 기대수익과 위험을 함께 놓고 판단하시라는 데 있습니다. 여윳돈 전부를 한 가지에 몰아넣기보다, 생활비·비상금은 예적금으로, 장기 여유자금 일부는 투자로 나누어 배분하는 것이 일반적으로 권장되는 방식입니다.

예적금·투자 더 알아보기

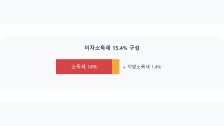
이자소득세 15.4%: 예금이자 세후 계산법과 2천만원 종합과세 기준
1억원을 연 3%로 1년 맡기면 이자 300만원 중 46만 2천원이 세금으로 빠집니다. 이자소득세 15.4% 계산법, 금융소득 2,000만원 종합과세에 걸리는 예금 원금, 이자를 받는 해 기준, 비과세 계좌까지 정리했습니다.
게시일 2026-07-17 · 수정일 2026-10-26
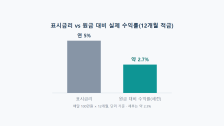
적금 실질 수익률: 표시금리보다 적게 나오는 이유
연 5% 적금에 매달 100만원씩 1년 넣으면 이자는 세전 32만 5천원, 넣은 돈 1,200만원 대비 약 2.71%입니다. 적금 이자 계산 구조와 기간별·세후 수익률, 특판 적금 체크 포인트를 정리했습니다.
게시일 2026-07-17 · 수정일 2026-10-28
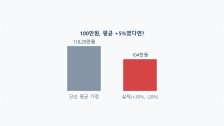
연평균 수익률의 함정: '몇 %'라는 말이 위험한 이유
+30%와 -20%의 평균은 +5%지만 100만원은 104만원밖에 안 됩니다. 변동 폭별로 실제 연 수익률이 얼마나 깎이는지, 은퇴 후 매년 500만원씩 꺼낼 때 수익률 순서만 바꿔도 5년 뒤 1,000만원 넘게 차이 나는 순서 위험까지 계산했습니다.
게시일 2026-07-17 · 수정일 2026-10-29
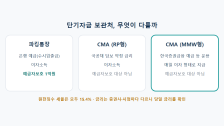
정기예금 vs CMA vs MMF 실질수익률 비교: 잠깐 굴리는 돈 어디에 넣을까
1억원을 3개월 맡기면 연 0.1% 입출금통장은 세후 약 2만원, 연 2.5% CMA는 약 53만원입니다. 파킹통장·CMA(RP형·MMW형)·MMF·정기예금의 구조와 세금, 2025년 9월부터 1억원으로 오른 예금자보호 차이를 비교했습니다.
게시일 2026-09-18 · 수정일 2026-10-28
오늘의 명언
"투자자들이 저지르는 가장 큰 실수는, 최근에 일어난 일이 앞으로도 계속될 거라 믿는 것이다."
- 레이 달리오
새 버전이 있습니다