적금 실질 수익률: 표시금리보다 적게 나오는 이유
작성자 물린개발자 · 게시일 2026-07-17 · 수정일 2026-10-28
"연 5% 적금 가입했는데 왜 이자가 이거밖에 안 나오지?" 적금 이자가 적게 나오는 이유를 궁금해하는 분들이 많습니다. 표시된 금리와 실제로 받는 이자가 차이 나는 건 계산 방식 자체에 이유가 있습니다. 적금 실질 수익률(넣은 원금 대비 실제 이자율)이 얼마인지 숫자로 정리했습니다.
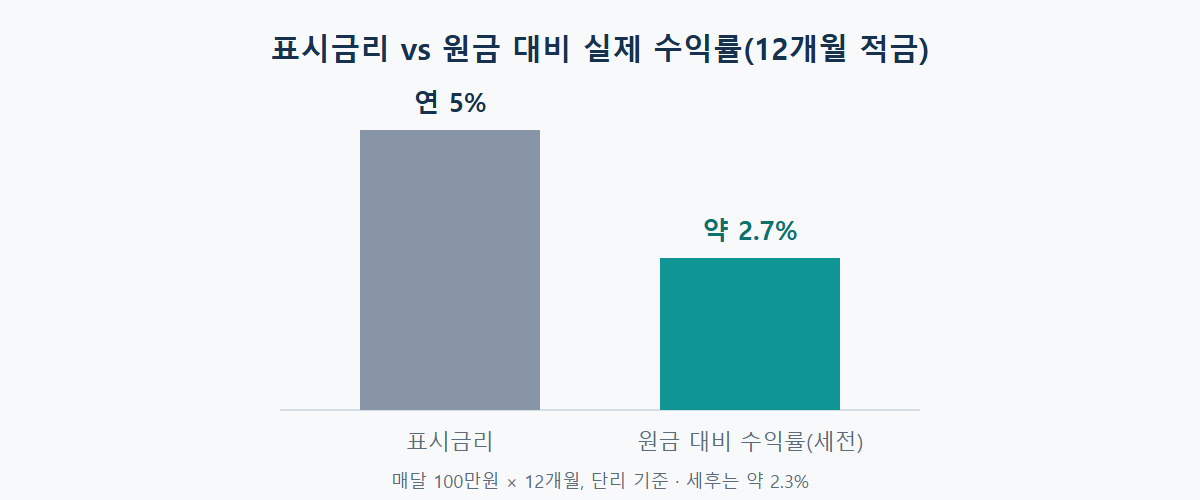
매달 넣은 돈은 저마다 다른 기간만 굴러갑니다
예금은 목돈을 한 번에 넣고 만기까지 그대로 두기 때문에, 표시금리가 거의 그대로 실현됩니다. 반면 적금은 매달 새로 돈을 넣는 방식이라, 첫 달에 넣은 돈은 12개월 내내 이자가 붙지만, 마지막 달에 넣은 돈은 겨우 1개월치 이자만 붙습니다.
매달 100만원씩 12개월, 연 5% 단리 적금이라면 이자가 붙는 기간을 모두 더하면 12 + 11 + … + 1 = 78개월입니다. 이자는 100만원 × 5% × 78 ÷ 12 = 세전 32만 5천원이고, 이자소득세 15.4%를 떼면 27만 4,950원이 들어옵니다. 넣은 원금 1,200만원과 비교하면 세전 약 2.71%, 세후 약 2.29%입니다.
은행이 덜 주는 게 아닙니다
적금 1년 동안 통장에 평균적으로 들어 있던 돈은 1,200만원이 아니라 650만원입니다. 첫 달 100만원에서 시작해 마지막 달 1,200만원까지 차오르기 때문입니다. 650만원을 연 5% 예금에 1년 넣으면 이자가 정확히 32만 5천원으로 같습니다. 표시금리 5%는 그대로 지켜졌고, "원금 전체에 5%"를 기대한 계산이 틀렸던 셈입니다. 그래서 12개월 적금의 원금 대비 수익률은 표시금리의 절반보다 조금 높은 수준(13/24)이 됩니다.
기간과 금리별로 정리하면
매달 100만원씩 넣는 단리 적금 기준으로, 만기까지 받는 이자와 넣은 원금 대비 수익률(만기까지 전체 기간 합계)을 계산했습니다.
| 기간·금리 | 넣은 원금 | 세후 이자 | 원금 대비 (세후) |
|---|---|---|---|
| 12개월 3% | 1,200만원 | 16만 4,970원 | 1.37% |
| 12개월 5% | 1,200만원 | 27만 4,950원 | 2.29% |
| 24개월 5% | 2,400만원 | 105만 7,500원 | 4.41% |
| 36개월 5% | 3,600만원 | 234만 7,650원 | 6.52% |
24개월·36개월 수익률은 만기까지 전체 기간에 대한 합계입니다. 기간이 길수록 앞쪽에 넣은 돈이 오래 굴러가서 합계 수익률이 올라가지만, 1년 단위로 나눠 보면 여전히 표시금리의 절반 남짓이라는 구조는 같습니다.
특판 적금 "연 10%"는 얼마나 받을까
가끔 보이는 연 10% 특판 적금은 월 납입 한도가 작은 경우가 많습니다. 월 30만원 한도, 12개월 상품이라면 이자는 30만원 × 10% × 78 ÷ 12 = 세전 19만 5천원, 세후 16만 4,970원입니다. 월 100만원을 연 3% 적금에 넣었을 때 받는 세후 이자와 같은 금액입니다. 금리 숫자보다 월 한도와 우대금리 조건(카드 실적, 자동이체 등)을 먼저 확인하는 것이 실제 이자를 가늠하는 데 더 정확합니다.
물린개발자의 경험담
저도 적금 만기 때 표시금리만큼 못 받아서 은행이 잘못 계산한 줄 알았는데,
알고 보니 계산 구조 자체가 원래 그런 것이었습니다. 평균 잔액으로 다시 계산해보고
나서야 숫자가 딱 맞는다는 걸 확인했습니다.
그럼 적금은 손해 보는 상품일까
그렇지는 않습니다. 목돈이 없는 상태에서 매달 조금씩 모아 목돈을 만드는 습관을 만드는 용도로는 여전히 유효한 수단입니다. 다만 다른 투자 수단과 수익률을 비교할 때는, 표시금리를 그대로 비교하기보다 이런 계산 구조상의 차이를 감안해서 판단하는 것이 정확합니다. 여기서 말한 "실질 수익률"은 원금 대비 실제 이자율이고, 물가상승률을 뺀 의미의 실질 수익률은 실질 수익률 글에서 따로 정리했습니다. 목돈을 잠깐 맡길 곳을 찾는다면 정기예금 vs CMA vs MMF 비교도 참고할 만합니다.
투자와 비교할 때는 계산기로
예적금 vs 주식투자 비교 계산기는 매달 새로 넣는 적립식 구조를 반영해서, 같은 돈을 적금과 투자에 나눠 넣었을 때 최종 자산이 얼마나 달라지는지 보여줍니다. 계산을 단순하게 하려고 세후 금리를 월복리로 굴리기 때문에, 단리인 실제 적금보다 결과가 조금 크게 나온다는 점만 감안하시면 됩니다.
참고: 국가법령정보센터, 소득세법 제129조(원천징수세율) · 본문 이자는 단리 기준으로 직접 계산
물타세에서 확인하지 못한 정보는 물타세 개발자가 운영하는 블로그에서 확인해보세요.
개발자 블로그 바로가기