나스닥100 20년 수익률: 1,000만원이 1억 5천만원, 연도별 수익률 표
작성자 물린개발자 · 게시일 2026-07-31 · 수정일 2026-10-18
"그때 나스닥에 넣어뒀으면..."이라는 말, 투자 커뮤니티에서 자주 보셨을 겁니다. 나스닥100 20년 수익률(나스닥 장기 수익률)은 시작·종료 시점을 어디로 잡느냐에 따라 크게 달라지기 때문에, 막연한 "몇 배"보다는 연도별 실제 종가로 확인해 보는 것이 정확합니다. 이 글은 나스닥100 지수의 연말 종가(달러 기준)로 2005년 말부터 2025년 말까지 20년을 계산했습니다.
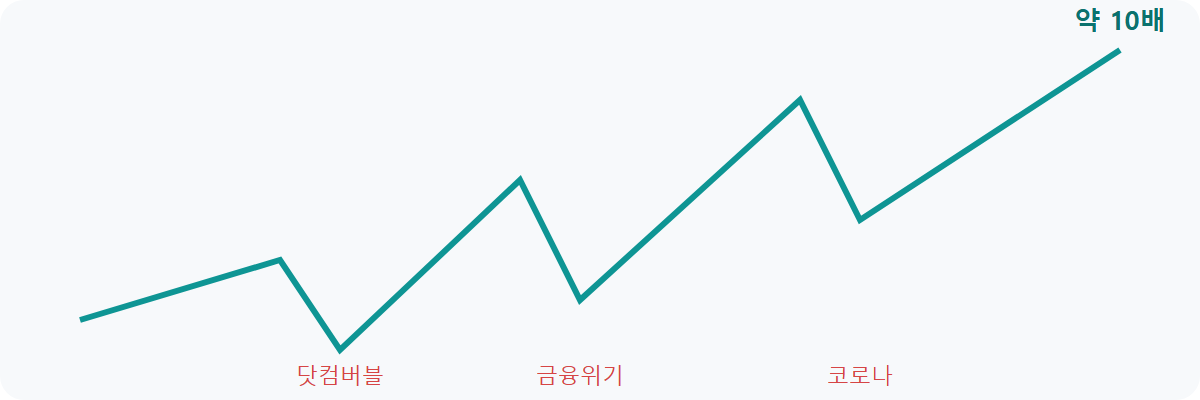
2005년 말 1,000만원을 넣었다면
나스닥100 지수는 2005년 말 1,645.20에서 2025년 말 25,249.85가 됐습니다. 20년 동안 약 15.3배, 연평균으로 환산하면 약 14.6%입니다. 지수 자체에는 배당이 빠져 있어서, 배당을 다시 투자한 것으로 계산되는 나스닥100 추종 ETF(QQQ)의 연간 총수익률로 다시 계산하면 조금 더 커집니다.
| 기준 (20년) | 배수 | 연평균 | 1,000만원이 |
|---|---|---|---|
| 지수 가격 (배당 제외) | 약 15.3배 | 약 14.6% | 약 1억 5,300만원 |
| QQQ 총수익률 (배당 재투자) | 약 17.0배 | 약 15.2% | 약 1억 7,000만원 |
두 숫자 모두 달러 기준이고 환율, 세금, 매매 수수료는 빠져 있습니다. 원화로 투자했다면 결과가 따로 달라지는데, 이 부분은 아래에서 따로 정리했습니다.
연도별 수익률 (2006~2025년)
20년을 한 해씩 나눠 보면, 연평균 14.6%라는 숫자가 매년 고르게 쌓인 결과가 아니라는 점이 바로 보입니다.
| 연도 | 연말 종가 | 연간 등락률 |
|---|---|---|
| 2006 | 1,756.90 | +6.79% |
| 2007 | 2,084.93 | +18.67% |
| 2008 | 1,211.65 | -41.89% |
| 2009 | 1,860.31 | +53.54% |
| 2010 | 2,217.86 | +19.22% |
| 2011 | 2,277.83 | +2.70% |
| 2012 | 2,660.93 | +16.82% |
| 2013 | 3,592.00 | +34.99% |
| 2014 | 4,236.28 | +17.94% |
| 2015 | 4,593.27 | +8.43% |
| 2016 | 4,863.62 | +5.89% |
| 2017 | 6,396.42 | +31.52% |
| 2018 | 6,329.96 | -1.04% |
| 2019 | 8,733.07 | +37.96% |
| 2020 | 12,888.28 | +47.58% |
| 2021 | 16,320.08 | +26.63% |
| 2022 | 10,939.76 | -32.97% |
| 2023 | 16,825.93 | +53.81% |
| 2024 | 21,012.17 | +24.88% |
| 2025 | 25,249.85 | +20.17% |
20년 중 마이너스는 3번, 그중 두 번은 -30% 넘게
2006~2025년 중 연간으로 손실이 난 해는 2008년(-41.89%), 2018년(-1.04%), 2022년(-32.97%) 세 번뿐입니다. 횟수는 적지만, 2008년에는 1,000만원이 1년 만에 약 580만원으로, 2022년에는 약 670만원으로 줄어드는 수준의 하락이었습니다. 2020년에는 코로나 급락이 있었지만 연간으로는 오히려 +47.58%로 끝났습니다.
20년 바로 앞의 닷컴버블 붕괴는 더 컸습니다. 2000년(-36.84%), 2001년(-32.65%), 2002년(-37.58%) 3년 연속 하락했고, 2000년 3월 고점에서 2002년 10월 저점까지는 가격 기준으로 약 -83%까지 빠졌습니다. 고점에서 사서 물린 투자자에게 이 하락이 얼마나 큰지는 손실 회복의 비대칭 글에서 계산해 봤습니다.
시작 시점에 따라 결과가 크게 달라집니다
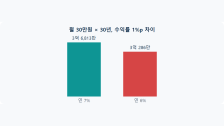
같은 나스닥100이라도 언제 시작했느냐에 따라 연평균 수익률이 두 배 가까이 차이 납니다.
| 기간 (연말 종가 기준) | 배수 | 연평균 |
|---|---|---|
| 1999년 말 → 2025년 말 (26년, 닷컴 고점 근처 시작) | 약 6.8배 | 약 7.7% |
| 2002년 말 → 2022년 말 (20년, 닷컴 저점 근처 시작) | 약 11.1배 | 약 12.8% |
| 2005년 말 → 2025년 말 (20년) | 약 15.3배 | 약 14.6% |
| 2015년 말 → 2025년 말 (10년) | 약 5.5배 | 약 18.6% |
1999년 말에 넣은 돈은 연말 종가 기준으로 2014년 말에야 원금 수준을 넘었습니다. 15년 동안 제자리였다는 뜻입니다. 결과가 좋았던 구간만 보고 "나스닥은 연 15%"라고 기억하면, 고점에서 시작했을 때의 긴 회복 기간을 놓치게 됩니다.
매년 같은 금액을 나눠 넣었다면
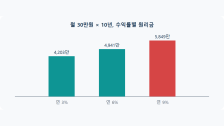
한 번에 넣지 않고 2006년부터 2025년까지 매년 초 360만원(월 30만원에 해당)씩 넣었다고 가정하면, 원금 7,200만원이 2025년 말 약 5억 4,400만원(약 7.6배)이 됩니다. 매년 첫 거래일을 전년 말 종가로 사들였다고 단순하게 본 가격 기준 계산이라 실제 결과와는 차이가 있지만, 2008년이나 2022년처럼 크게 빠진 해에도 계속 사 모은 덕분에 낮은 가격의 물량이 쌓였다는 점은 확인할 수 있습니다. 적립식 투자의 복리 효과는 적립식 투자 복리 효과 글에서도 다뤘습니다.
물린개발자의 경험담
저도 "그때 넣어뒀으면"이라는 생각을 종종 하는데, 정작 그 기간 동안 몇 번의
큰 하락을 버텨내야 했다는 걸 알고 나니 결과만 보고 부러워할 일이 아니라는
생각이 들었습니다. 연도별 표를 직접 만들어 보니 2008년과 2022년 같은 해를
팔지 않고 넘겼어야 위의 숫자가 나온다는 게 더 분명하게 보였습니다.
원화로 투자한다면 따로 봐야 할 것
- 환율 — 위의 수익률은 모두 달러 기준입니다. 원화로 투자하면 매수·매도 시점의 환율 차이만큼 결과가 더 좋아지거나 나빠집니다. 환율이 실질 수익률에 미치는 영향은 해외주식 환율 리스크 글에서 계산 예시로 정리했습니다.
- 세금 — 미국 상장 ETF(QQQ 등)를 직접 사면 양도차익에 양도소득세가, 국내 상장 나스닥100 ETF를 일반 계좌에서 사면 매매차익에 배당소득세가 붙는 식으로 과세 방식이 다릅니다. 차이는 국내상장 해외ETF 세금 글에서 비교했습니다.
계산기로 직접 시뮬레이션해보세요
복리 계산기에 초기 투자금과 기간, 가정 수익률을 넣어보시면 대략적인 결과값을 확인하실 수 있습니다. 위 표처럼 시작 시점에 따라 연평균이 7%대에서 18%대까지 갈렸던 만큼, 한 가지 숫자보다는 낮은 가정과 높은 가정을 함께 넣어 보는 것을 권장합니다. 다만 계산기는 "매년 똑같은 수익률이 반복된다"는 가정으로 계산되는 반면, 실제로는 위에서 본 것처럼 큰 폭의 변동성을 거치며 만들어진 결과라는 점은 꼭 함께 기억해주세요.
참고: Wikipedia, Nasdaq-100 연도별 종가 · ChartRow, QQQ 연간 총수익률 · Crossing Wall Street, The Nasdaq 100 Seven Years On (2000년 3월 27일 종가 4,704.73 고점 대비 2002년 10월 -82.9%)
물타세에서 확인하지 못한 정보는 물타세 개발자가 운영하는 블로그에서 확인해보세요.
개발자 블로그 바로가기