적립식 투자 복리 효과: 월 30만원 10년·20년·30년 넣으면 얼마 (수익률별 표)
작성자 물린개발자 · 게시일 2026-07-13 · 수정일 2026-10-26
"매달 30만원씩 10년 모으면 얼마가 될까?" 월 적립식 투자(적금이 아니라 주식·ETF에 매달 나눠 담는 방식)를 고민할 때 가장 먼저 드는 질문입니다. 연 수익률을 3%, 6%, 9% 세 가지로 가정하고 기간을 10년·20년·30년으로 늘려가며 적립식 복리 효과를 직접 계산해봤습니다. (아래는 매달 초에 일정 금액을 납입하고 월복리로 재투자한다고 가정한 시뮬레이션이며, 세금과 수수료는 빼지 않았고 실제 수익률을 보장하는 수치가 아닙니다. 물타세 복리 계산기와 같은 방식입니다.)
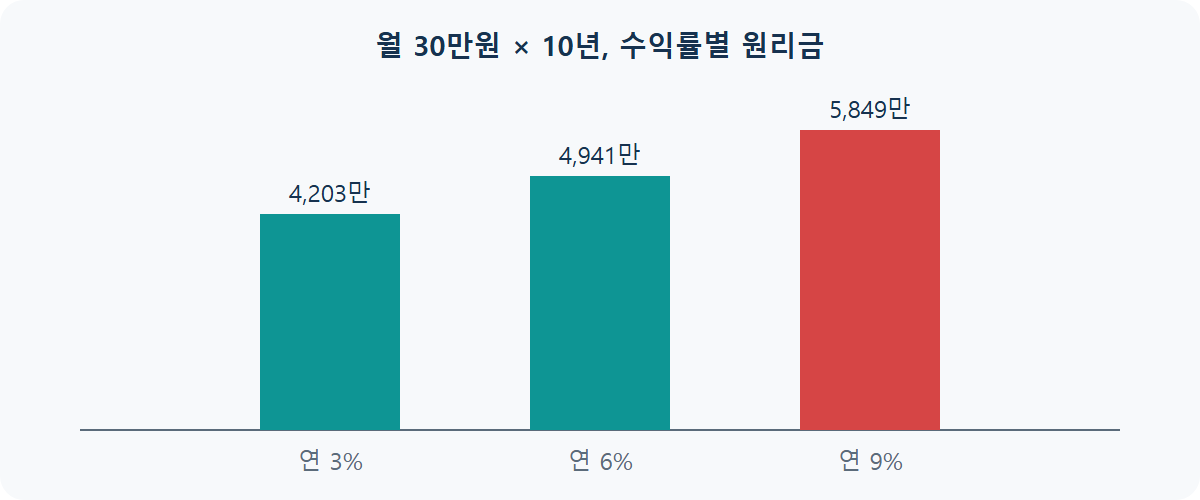
10년 후 결과 비교
10년간 납입한 원금은 동일하게 3,600만 원(월 30만 원 × 120개월)입니다.
- 연 3%일 때 — 원리금 약 4,203만 원 (수익 약 603만 원)
- 연 6%일 때 — 원리금 약 4,941만 원 (수익 약 1,341만 원)
- 연 9%일 때 — 원리금 약 5,849만 원 (수익 약 2,249만 원)
수익률이 3%에서 9%로 3배가 됐을 뿐인데, 최종 수익(원금 제외 순수익)은 603만 원에서 2,249만 원으로 약 3.7배 차이가 납니다. 이게 바로 복리의 시간 효과입니다. 수익에 다시 수익이 붙기 때문에, 수익률 차이는 기간이 길어질수록 더 크게 벌어집니다.
10년·20년·30년, 수익률별 원리금 표
| 기간 (납입 원금) | 연 3% | 연 6% | 연 9% |
|---|---|---|---|
| 10년 (3,600만) | 4,203만 | 4,941만 | 5,849만 |
| 20년 (7,200만) | 9,874만 | 1억 3,931만 | 2억 187만 |
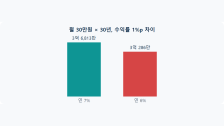
| 30년 (1억 800만) | 1억 7,526만 | 3억 286만 | 5억 5,334만 |
만원 미만은 반올림했습니다.
연 6% 줄을 보면 기간이 10년에서 30년으로 3배가 되는 동안 원금은 3배(3,600만원 → 1억 800만원)인데, 원리금은 약 6.1배(4,941만원 → 3억 286만원)가 됩니다. 30년 연 6%의 경우 원리금 중 원금은 약 36%뿐이고 나머지 약 1억 9,486만원이 수익입니다. 연 9%로 30년이면 수익이 원금의 4배를 넘습니다.
물린개발자의 경험담
저도 처음 적립식 투자를 시작할 때는 수익률이 몇 %인지만 신경 썼지, 몇 년을
하느냐가 더 중요하다는 건 잘 몰랐습니다. 직접 계산해보고 나서야 기간을 늘리는
게 체감상 훨씬 크다는 걸 알게 됐습니다. 특히 위 표에서 20년과 30년의 차이를 보고
"조금 일찍 시작할걸" 하는 생각이 가장 크게 들었습니다.
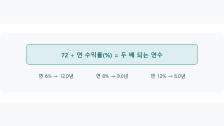
자산이 두 배가 되는 시점을 간단히 암산하는 방법은 72의 법칙 글에서 소개했습니다.
기간을 늘리면 어떻게 될까
같은 조건(월 30만 원, 연 6%)으로 기간만 10년에서 20년으로 늘리면, 납입 원금은 3,600만 원에서 7,200만 원으로 정확히 2배가 되지만 원리금은 약 1억 3,931만 원까지 불어납니다. 순수익만 놓고 보면 10년 차 1,341만 원에서 20년 차 약 6,731만 원으로 약 5배로 뛰는 셈입니다. 같은 연 6%로 30년을 넣은 사람과 20년을 넣은 사람을 비교하면, 원금은 3,600만원 차이인데 결과는 약 1억 6,356만원 차이가 납니다. "얼마를 넣느냐"보다 "얼마나 오래 넣느냐"가 복리 효과에서 훨씬 큰 변수라는 걸 체감할 수 있는 대목입니다.
10년에 1억을 모으려면 매달 얼마가 필요할까
| 연 수익률 | 필요한 월 납입액 | 10년 납입 원금 |
|---|---|---|
| 연 3% | 약 71만 4천원 | 약 8,566만원 |
| 연 6% | 약 60만 7천원 | 약 7,286만원 |
| 연 9% | 약 51만 3천원 | 약 6,155만원 |
10년 안에 1억을 만들려면 연 6%를 가정해도 월 60만원 이상이 필요합니다. 월 30만원이라면 연 6%에서 약 16년 5개월(197개월)이 지나야 1억을 넘습니다. 목표 금액이 정해져 있다면 수익률을 높게 가정하기보다 납입액이나 기간을 먼저 조정하는 쪽이 현실적입니다.
물가를 빼면 실제 가치는 얼마일까
20년 뒤의 1억 3,931만원은 지금 돈의 1억 3,931만원과 같은 가치가 아닙니다. 물가가 매년 2%씩 오른다고 가정하면, 20년 뒤 1억 3,931만원의 구매력은 지금 돈으로 약 9,375만원, 10년 뒤 4,941만원은 약 4,053만원 수준입니다. 장기 목표를 세울 때는 이 차이를 감안해야 합니다. 명목 수익률과 실질 수익률의 차이는 실질 수익률 글에서 정리했습니다.
실제 투자에서 달라지는 부분
위 계산은 매달 같은 수익률이 꾸준히 붙는다고 가정한 값입니다. 실제 주식·ETF는 해마다 오르내림이 있어서 같은 연평균 수익률이라도 결과가 달라질 수 있고, 계좌 종류에 따라 세금도 다릅니다. 수익률 순서가 결과를 바꾸는 이유는 연평균 수익률의 함정 글에서, 세금을 줄이는 계좌는 ISA 계좌 절세 효과 글에서 다뤘습니다. 본인의 월 납입액과 목표 기간, 예상 수익률을 넣어서 직접 계산기로 확인해보시길 권장합니다.
참고: 모든 수치는 월초 납입·월복리(월 수익률 = 연 수익률 ÷ 12) 가정으로 직접 계산했으며, 물타세 복리 계산기와 같은 공식입니다. 실질 가치는 연 2% 물가 상승을 가정해 할인했습니다.
물타세에서 확인하지 못한 정보는 물타세 개발자가 운영하는 블로그에서 확인해보세요.
개발자 블로그 바로가기