국내주식 해외주식 양도소득세 차이: 2026년 완벽 정리
작성자 물린개발자 · 게시일 2026-07-10 · 수정일 2026-10-12
한때 도입이 예고됐던 금융투자소득세(금투세)는 결국 최종 폐지되었습니다. 그 결과 2026년 현재 국내주식 세금과 해외주식 세금 체계는 꽤 다르게 적용되고 있습니다. 두 시장에 동시에 투자하고 있다면 이 차이를 반드시 알아두는 것이 좋습니다.
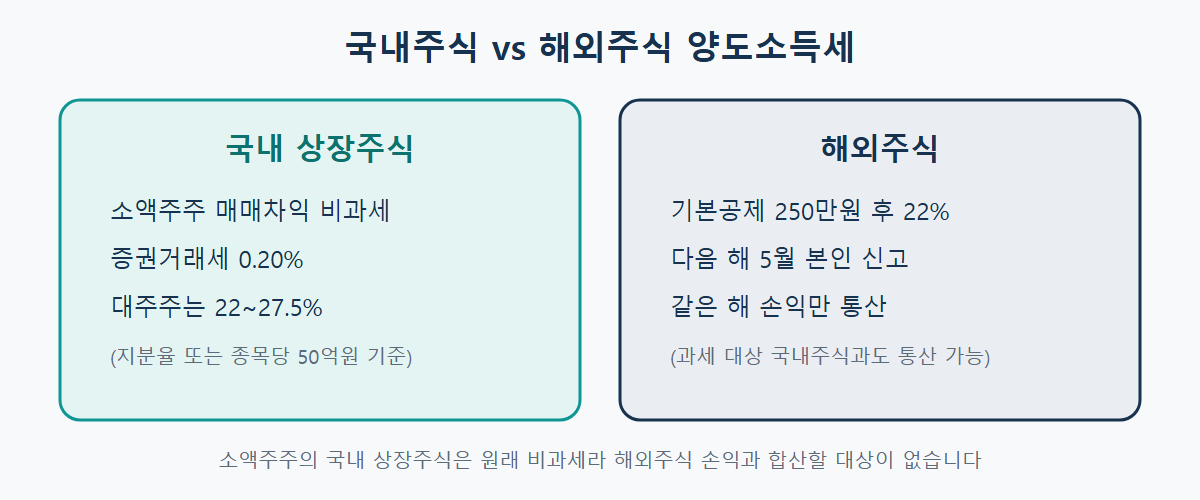
국내 상장주식 — 일반 개인은 매매차익 비과세
국내 상장주식을 사고팔아 얻은 매매차익은, 일반 개인(소액주주)이라면 아무리 많이 벌어도 양도소득세가 없습니다. 대신 매도할 때마다 증권거래세 0.20%가 부과됩니다.
다만 예외가 있습니다. "대주주"로 분류되면 국내 상장주식 매매차익에도 양도소득세를 신고·납부해야 합니다. 대주주 기준은 다음 중 하나라도 해당하면 적용됩니다.
- 지분율 기준 — 코스피 1%, 코스닥 2%, 코넥스·K-OTC 4% 이상 보유
- 금액 기준 — 종목당 시가총액 50억 원 이상 보유 (연말 기준 판정)
대주주에 해당하면 양도차익 3억 원 이하 구간은 22%, 3억 원 초과분은 27.5%(지방소득세 포함)의 세율이 적용됩니다. 대주주 여부는 매년 12월 말 기준으로 새로 판정되므로, 연말에 일부 종목을 매도해 기준 이하로 조정하는 투자자도 있습니다.
해외주식 — 250만원 넘으면 본인이 직접 신고
해외주식은 대주주 여부와 상관없이, 일반 개인도 매매차익에 대해 양도소득세를 냅니다. 1년(1월~12월)간 실현한 매매차익에서 기본공제 250만 원을 뺀 금액에 22%의 세율이 적용됩니다. 국내주식처럼 자동으로 원천징수되지 않기 때문에, 다음 해 5월에 본인이 직접 확정신고를 해야 합니다.
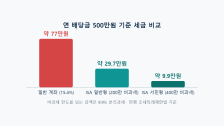
예를 들어 미국주식으로 한 해 700만 원의 차익을 봤다면, 250만 원을 공제한 450만 원에 22%를 적용해 약 99만 원이 세금으로 계산됩니다(수수료·환율 변수는 제외한 단순 계산입니다).
물린개발자의 경험담
저도 처음엔 국내주식이랑 해외주식 세금이 비슷한 방식일 거라 생각했다가,
해외주식 수익은 자동으로 처리되는 게 아니라 다음 해 5월에 직접 신고해야
한다는 걸 뒤늦게 알고 당황했던 기억이 있습니다.
손익통산은 같은 해 안에서만 이루어지고, 해외주식 손실을 다음 해로 넘겨 공제받을 수는 없습니다. 2020년 1월 1일 양도분부터는 해외주식과 과세 대상인 국내주식(대주주 보유분, 비상장주식 등)의 손익도 서로 통산할 수 있습니다. 다만 소액주주의 국내 상장주식 매매차익은 처음부터 비과세라 해외주식 손실과 상계할 소득 자체가 없다는 점은 알아두셔야 합니다.
물타세에서 확인하지 못한 정보는 물타세 개발자가 운영하는 블로그에서 확인해보세요.
개발자 블로그 바로가기