본전 회복 수익률: -50% 손실이면 +100%, 손실률별 회복 수익률·기간 표
작성자 물린개발자 · 게시일 2026-07-13 · 수정일 2026-10-26
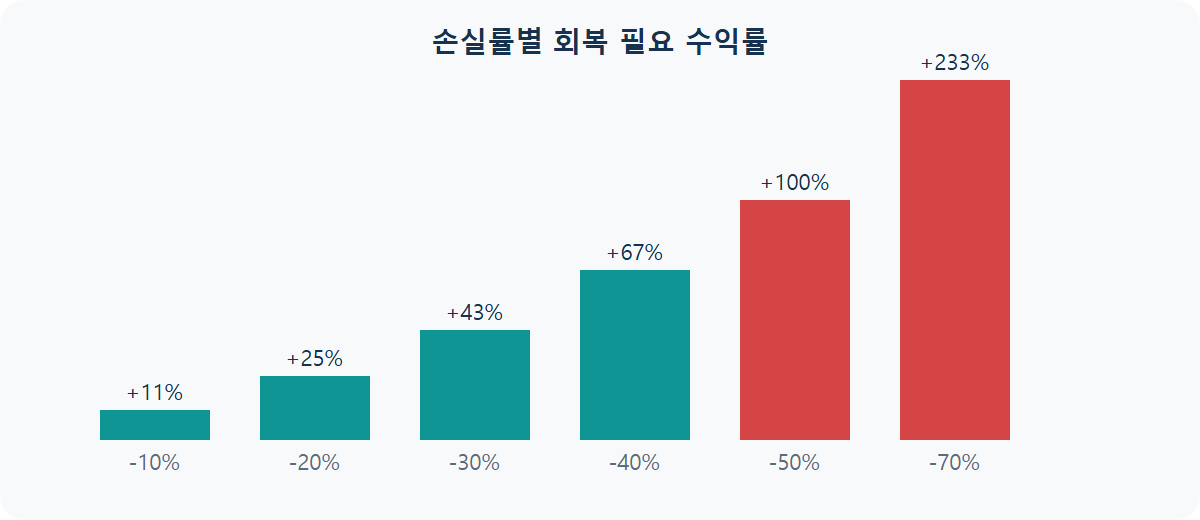
"-50% 손실이면 +50% 오르면 본전 아닌가?"라고 생각하기 쉽지만, 틀렸습니다. 정답은 +100%입니다. 손실률과 원금 회복 수익률(본전 회복 수익률)은 완전히 비대칭적인 관계이기 때문입니다. 손실률별로 필요한 상승률과, 그 상승을 기다리는 데 걸리는 시간까지 직접 계산해 봤습니다.
왜 비대칭일까
100만 원을 투자해서 -50% 손실이 나면 50만 원이 남습니다. 이 50만 원이 다시 100만 원(본전)이 되려면, 50만 원 기준으로 +100%가 올라야 합니다. 손실은 원래 금액을 기준으로 계산되지만, 회복은 줄어든 금액을 기준으로 계산되기 때문에 필요한 비율이 커지는 것입니다. 식으로 쓰면 회복 수익률 = 1 ÷ (1 - 손실률) - 1입니다. 예를 들어 -35%라면 1 ÷ 0.65 - 1 = 약 +53.8%가 필요합니다.
손실률별 회복 수익률과 회복 기간
| 손실률 | 본전까지 필요한 상승률 | 연 7%로 회복 시 | 연 10%로 회복 시 |
|---|---|---|---|
| -10% | +11.1% | 약 1.6년 | 약 1.1년 |
| -20% | +25.0% | 약 3.3년 | 약 2.3년 |
| -30% | +42.9% | 약 5.3년 | 약 3.7년 |
| -40% | +66.7% | 약 7.6년 | 약 5.4년 |
| -50% | +100.0% | 약 10.2년 | 약 7.3년 |
| -60% | +150.0% | 약 13.5년 | 약 9.6년 |
| -70% | +233.3% | 약 17.8년 | 약 12.6년 |
| -80% | +400.0% | 약 23.8년 | 약 16.9년 |
| -90% | +900.0% | 약 34.0년 | 약 24.2년 |
회복 기간은 매년 같은 수익률로 복리 상승한다고 가정한 값입니다. -10%, -20%처럼 손실이 작을 때는 1~3년 남짓이면 되지만, -50%가 되면 연 7%로 꾸준히 올라도 10년이 넘게 걸립니다. -70%부터는 연 10%라는 높은 수익률을 가정해도 10년 이상이 필요해서, 원금 회복 자체가 현실적으로 매우 어려운 영역에 들어섭니다. 손실률이 10%p씩 늘어날 때마다 필요한 상승률은 일정하게 늘지 않고 점점 가파르게 치솟는다는 점이 이 표의 핵심입니다.
실제 지수에서는 얼마나 걸렸을까
- S&P500 금융위기 — 2007년 10월 고점에서 2009년 3월까지 -56.8% 하락했습니다. 이 손실을 메우려면 바닥에서 약 +131%가 필요했고, 가격 기준으로 전고점을 되찾은 것은 2013년 3월이었습니다.
- 나스닥 종합지수 닷컴버블 — 2000년 3월 10일 종가 5,048.62에서 2002년 10월 9일 종가 1,114.11까지 약 -78% 하락했습니다. 본전까지 필요한 상승률은 약 +353%였고, 종가 기준 전고점을 넘은 것은 2015년 4월 23일로 약 15년이 걸렸습니다. 나스닥 상장 비금융 대형주 100개로 구성된 나스닥100 지수는 같은 기간 약 -83%로 더 크게 빠져, 본전까지 약 +490%가 필요했습니다(나스닥100 20년 수익률 참고).
두 사례 모두 지수 전체의 움직임입니다. 개별 종목은 하락 폭이 더 클 수 있고, 지수와 달리 회복하지 못하고 상장폐지되는 경우도 있다는 점을 함께 기억해야 합니다. 폭락기별 회복 과정은 S&P500 폭락 역사 글에서 더 자세히 정리했습니다.
같은 폭으로 오르고 내려도 원금은 줄어듭니다
비대칭 구조는 큰 손실에서만 나타나는 것이 아닙니다. 100만 원이 +10% 오른 뒤 -10% 내리면 99만 원(-1%)이 되고, +50% 오른 뒤 -50% 내리면 75만 원(-25%)이 됩니다. 순서를 바꿔 먼저 내리고 나중에 올라도 결과는 같습니다. 오르내림의 폭이 클수록 원금이 더 많이 깎이기 때문에, 하루 수익률을 2배·3배로 따라가는 레버리지 상품은 이 효과가 더 커집니다. 이 부분은 레버리지 ETF 변동성 손실 글에서 따로 계산해 봤고, 오르내림이 클수록 연평균 수익률이 실제보다 높아 보이는 이유는 연평균 수익률의 함정 글에서 정리했습니다.
물린개발자의 경험담
저도 하락장을 겪기 전까지는 "-50%면 +50%만 오르면 되는 거 아닌가" 정도로
막연하게 생각했습니다. 실제로 손실 구간에 들어가서 직접 계산해보고 나서야 이
비대칭 구조를 몸으로 이해하게 됐습니다. 특히 회복 기간 표를 만들어 보고
"연 7%로 10년"이라는 숫자를 봤을 때가 가장 충격적이었고, 그 뒤로는 손실이 커지기
전에 점검하는 습관이 생겼습니다.
물타기를 하면 필요한 상승률이 줄어들까
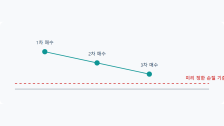
추가 매수로 평단가를 낮추면 본전까지 필요한 상승률은 줄어듭니다. 예를 들어 -50% 상태에서 처음 투자한 금액의 절반을 더 사면 필요한 상승률이 +100%에서 +50%로, 처음과 같은 금액을 더 사면 약 +33%로 낮아집니다. 다만 그만큼 손실에 노출되는 금액도 커지므로, 하락 원인이 해소되지 않았다면 오히려 손실이 커질 수 있습니다. 추가 매수와 그냥 버티기를 비교한 결과는 물타기 vs 존버 글에서 정리했습니다.
그래서 손실 관리가 중요합니다
이 비대칭 구조 때문에, 투자에서는 "얼마를 벌 것인가"보다 "얼마를 잃지 않을 것인가"가 장기적으로 더 중요하다는 말이 나옵니다. 위 표에서 보듯 -20%까지는 회복이 비교적 수월하지만 -40%를 넘어가면 회복에 필요한 시간이 급격히 길어집니다. 손실이 -20~30% 구간을 넘어가기 전에 손절이나 리스크 관리 기준을 점검하는 것이, 손실이 커진 뒤 회복을 시도하는 것보다 훨씬 수월합니다. 기준을 어떻게 잡을지는 손절 기준 글에서 다뤘습니다.
참고: 회복 수익률·기간은 위 공식으로 직접 계산 · Wikipedia, Nasdaq Composite · Fortune, Nasdaq surpasses internet bubble peak (2015.4.23) · S&P 500 Drawdown History
물타세에서 확인하지 못한 정보는 물타세 개발자가 운영하는 블로그에서 확인해보세요.
개발자 블로그 바로가기