자산배분 비율 비교: 60:40 vs 80:20 리밸런싱 예시
작성자 물린개발자 · 게시일 2026-07-14 · 수정일 2026-10-29
같은 시장 상황이라도 애초에 주식과 채권 비중, 즉 자산배분 비율을 어떻게 나눴는지에 따라 리밸런싱 규모와 하락장에서 버티는 힘이 달라집니다. 1,000만 원을 투자했다고 가정하고, 주식이 오른 해와 크게 빠진 해 두 가지 상황에서 비율별로 비교해봤습니다.
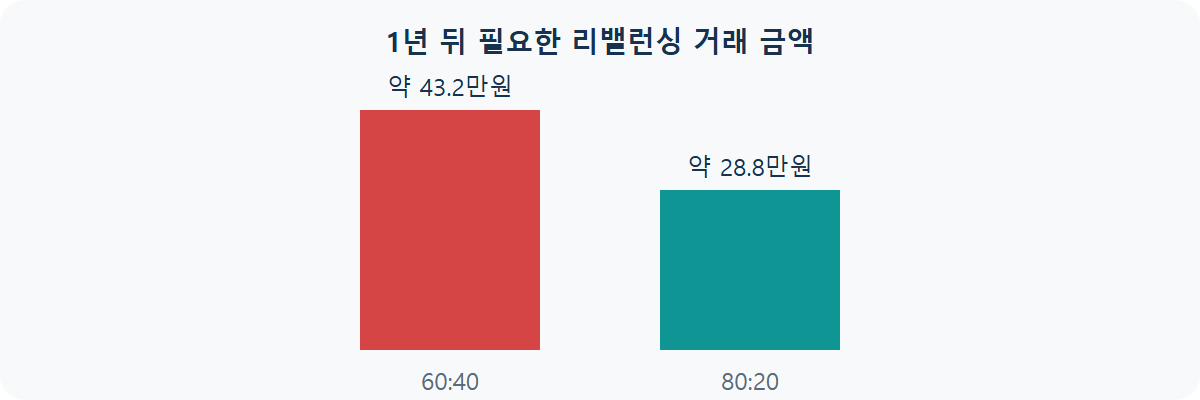
60:40 포트폴리오 — 상승한 해
초기 주식 600만 원 / 채권 400만 원으로 시작해서 1년간 주식이 +20%, 채권이 +2% 올랐다면, 1년 뒤 주식 720만 원, 채권 408만 원(총 1,128만 원)이 됩니다. 이때 비중은 주식 63.83% / 채권 36.17%로 변해 있습니다. 원래 목표인 60:40으로 되돌리려면, 주식 약 43만 2천 원어치를 매도해서 채권을 매수해야 합니다.
80:20 포트폴리오 — 상승한 해
초기 주식 800만 원 / 채권 200만 원으로 시작해서 같은 수익률을 적용하면 1년 뒤 주식 960만 원, 채권 204만 원(총 1,164만 원)이 됩니다. 비중은 주식 82.47% / 채권 17.53%로 변합니다. 80:20으로 되돌리려면 주식 약 28만 8천 원어치를 매도해서 채권을 매수하면 됩니다.
비율별로 보면 거래 금액은 50:50에서 가장 큽니다
같은 상황(주식 +20%, 채권 +2%)을 다른 비율에도 적용해봤습니다.
| 주식:채권 | 1년 뒤 총자산 | 주식 비중 | 리밸런싱 매도액 |
|---|---|---|---|
| 50:50 | 1,110만 | 54.05% | 45만 |
| 60:40 | 1,128만 | 63.83% | 43만 2천 |
| 70:30 | 1,146만 | 73.30% | 37만 8천 |
| 80:20 | 1,164만 | 82.47% | 28만 8천 |
| 90:10 | 1,182만 | 91.37% | 16만 2천 |
단위는 원이고, 표의 금액은 매도하는 쪽만 적은 값입니다(같은 금액만큼 채권을 삽니다). 리밸런싱 계산기의 "총 매매금액"은 매도와 매수를 합친 값이라 이 표의 두 배로 나옵니다. 리밸런싱 거래 금액은 주식 비중이 높을수록 계속 줄어드는 게 아니라, 두 자산이 반반일 때 가장 크고 한쪽으로 쏠릴수록 작아집니다. 계산해보면 40:60도 60:40과 똑같이 43만 2천 원이 나옵니다. 거래 금액이 작다는 건 리밸런싱이 편하다는 뜻일 뿐, 위험이 작다는 뜻은 아니라는 점이 아래 하락장 비교에서 드러납니다.
주식이 -30% 빠진 해라면
이번에는 1년간 주식이 -30%, 채권이 +3%였다고 가정했습니다. 이때 리밸런싱은 반대로 채권을 팔아 싸진 주식을 사는 방향이 됩니다.
| 주식:채권 | 1년 뒤 총자산 | 수익률 | 주식 매수액 |
|---|---|---|---|
| 60:40 | 832만 | -16.8% | 79만 2천 |
| 80:20 | 766만 | -23.4% | 52만 8천 |
80:20은 상승한 해에 60:40보다 3.6%p 더 벌었지만(총자산 1,164만 원 대 1,128만 원), 주식이 -30% 빠진 해에는 6.6%p 더 잃습니다. 하락장에서 60:40은 주식 비중이 약 50%까지, 80:20은 약 73%까지 내려가고, 리밸런싱으로 각각 79만 2천 원, 52만 8천 원어치 주식을 싸게 다시 사게 됩니다. 결국 비율을 고르는 기준은 "얼마나 벌고 싶은가"보다 "-20% 넘는 계좌를 보고도 리밸런싱 원칙대로 주식을 살 수 있는가"에 가깝습니다.
물린개발자의 경험담
저도 주식 비중을 무작정 높게 가져가는 게 좋다고만 생각했는데, 리밸런싱
부담까지 같이 계산해보고 나서 제 비중을 다시 점검하게 됐습니다. 특히 하락장 표처럼
계좌가 -20% 넘게 빠진 상태에서 채권을 팔아 주식을 더 사는 장면을 떠올려보니, 제가
실제로 버틸 수 있는 비율이 생각보다 낮다는 걸 알게 됐습니다.
비율을 정할 때 함께 볼 것
- 돈을 쓸 시기 — 은퇴가 가깝거나 몇 년 안에 써야 할 돈이라면 하락장에서 회복을 기다릴 시간이 짧아 채권 비중을 높이는 쪽이 일반적입니다.
- 리밸런싱 비용 — 거래할 때마다 수수료가 들고, 해외 ETF처럼 매도 차익에 세금이 붙는 자산이라면 비용이 더 커집니다. 이 내용은 리밸런싱 세금·수수료 글에서 정리했습니다.
- 리밸런싱 주기 — 얼마나 자주 되돌릴지는 리밸런싱 주기 글에서 비교했습니다.
비율 설계에 따라 리밸런싱 부담이 달라집니다
주식 비중이 50%를 넘는 구간에서는 비중이 높을수록(80:20) 주식이 오른 해에 되돌려야 할 거래 금액은 작지만, 하락장에서 계좌가 흔들리는 폭은 더 큽니다. 반대로 60:40은 80:20보다 채권이 많아 주식이 오른 해에 되돌릴 금액이 조금 더 큰 대신, 하락장의 손실 폭이 작고 싸진 주식을 더 많이 살 여유가 생깁니다. 본인의 목표 비율을 정할 때는 이런 리밸런싱 부담과 하락장 손실을 함께 고려하는 것이 좋습니다.
참고: 본문 금액은 연 1회 리밸런싱·수수료와 세금 제외 가정으로 직접 계산
물타세에서 확인하지 못한 정보는 물타세 개발자가 운영하는 블로그에서 확인해보세요.
개발자 블로그 바로가기