리밸런싱 세금·수수료: 비용 줄이는 실전 방법
작성자 물린개발자 · 게시일 2026-07-14 · 수정일 2026-10-29
리밸런싱은 비중을 조정해서 위험을 관리하는 좋은 전략이지만, 매도가 발생하는 만큼 세금과 수수료도 함께 따라옵니다. 이 매매 비용을 고려하지 않으면 리밸런싱 효과가 비용에 그대로 상쇄될 수 있습니다. 같은 금액을 팔았을 때 리밸런싱 세금과 수수료가 계좌와 자산에 따라 얼마나 달라지는지 숫자로 비교해보겠습니다.
1,000만원어치를 팔면 비용은 얼마일까
리밸런싱으로 1,000만원어치를 팔고, 그중 300만원이 매매차익이라고 가정했습니다(같은 해 다른 매매 손익은 없다고 봄). 수수료는 증권사마다 달라서 국내주식만 비대면 계좌에서 흔한 0.015%로 넣었습니다.
| 계좌·자산 | 매도 시 비용 | 금액 |
|---|---|---|
| 일반계좌 국내주식 | 증권거래세 0.20% + 수수료 | 약 2만 1,500원 (수수료 포함) |
| 일반계좌 국내 주식형 ETF | 거래세 없음, 차익 비과세 + 수수료 | 수수료만 |
| 일반계좌 해외주식 직접 | (300만 − 250만) × 22% | 11만원 |
| 일반계좌 국내상장 해외ETF | 300만 × 15.4% | 46만 2천원 |
| ISA·연금계좌 | 매도 시점 차익 과세 없음 (ISA 국내주식은 거래세 붙음) | 차익 세금 0원 (나중에 정산) |
같은 1,000만원을 팔아도 비용은 수수료만 드는 경우부터 46만원이 넘는 경우까지 크게 벌어집니다. 소액주주라면 국내 주식과 국내 주식형 ETF는 차익에 세금이 없어 리밸런싱 부담이 작지만, 국내상장 해외ETF는 차익 전체에 15.4%가 원천징수되고 다른 ETF의 손실과 합쳐 계산하지도 않습니다. 해외주식 직접투자는 1년 손익을 합쳐 250만원까지 공제되므로, 그해 다른 매도에서 이미 공제를 다 썼다면 300만원 전체에 22%가 붙어 66만원이 됩니다. 두 방식의 세금 구조 차이는 국내상장 해외ETF 세금 글에서 차익별로 비교했습니다. 채권형·금 ETF처럼 주식형이 아닌 국내상장 ETF도 차익에 15.4%가 붙기 때문에, 60:40 포트폴리오의 채권 쪽을 국내상장 채권 ETF로 담았다면 리밸런싱 매도 때 이 부분도 함께 계산해야 합니다. 금 ETF 과세는 금 투자 방법 비교 글에서 정리했습니다.
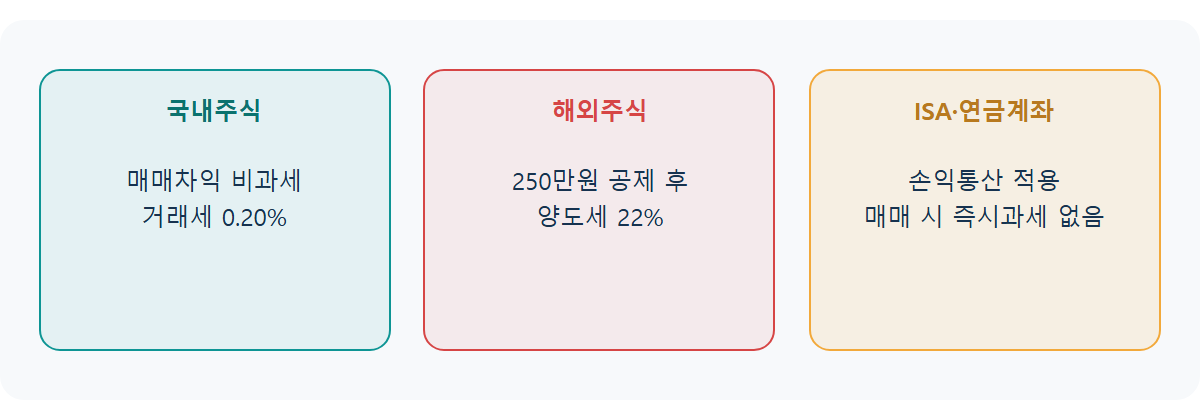
계좌 종류에 따라 세금 부담이 다릅니다
- 일반 계좌 · 국내주식 — 소액주주는 매매차익 비과세, 매도 시 증권거래세 0.20%만 발생합니다(국내 주식형 ETF는 거래세도 없음). 리밸런싱 부담이 상대적으로 작은 편입니다.
- 일반 계좌 · 해외주식 — 매도 시점에 실현된 차익에 대해 연 250만 원 공제 후 22% 양도소득세가 발생합니다. 리밸런싱으로 잦은 매도가 발생하면 그만큼 과세 대상 차익도 자주 실현됩니다. 환전할 때 드는 환율 스프레드도 함께 비용으로 봐야 합니다.
- ISA · 연금계좌(IRP, 연금저축) — 계좌 안에서 팔고 사는 것만으로는 매매차익에 바로 세금이 붙지 않습니다(ISA에서 국내주식을 팔 때 증권거래세는 일반계좌와 같이 붙습니다). ISA는 만기에 계좌 전체 순이익으로, 연금계좌는 연금을 받을 때 정산하기 때문에 리밸런싱에 따른 세금 부담이 가장 낮습니다.
물린개발자의 경험담
저도 리밸런싱할 때마다 세금을 따로 생각 안 하고 매도했다가, 나중에 생각보다
세금이 많이 나온 걸 보고 놀란 적이 있습니다. 그 뒤로는 자주 사고팔 자산은 연금계좌에,
오래 들고 갈 자산은 일반계좌에 두는 식으로 계좌를 나눴습니다.
비용을 줄이는 실전 방법
- 절세 계좌부터 우선 활용 — 리밸런싱이 잦을 것으로 예상된다면, 매매가 자유로운 자산은 ISA나 연금 계좌 안에 담아서 운용하는 것이 세금 측면에서 유리합니다.
- 신규 납입금으로 비중 조정 — 기존 자산을 매도하는 대신, 매달 들어오는 신규 투자금을 비중이 낮은 자산에 우선 배분하면 매도 자체가 줄어들어 세금·수수료 부담이 낮아집니다. 예를 들어 60:40 포트폴리오가 주식 상승으로 64:36이 됐다면, 다음 몇 달 적립금을 채권에만 넣는 것으로도 비중을 되돌릴 수 있습니다.
- 분배금·배당을 비중이 낮은 쪽에 재투자 — 받은 배당을 같은 자산에 다시 넣지 않고 비중이 모자란 자산을 사는 데 쓰면, 매도 없이 조금씩 비중이 맞춰집니다.
- 허용 범위(밴드) 설정 — 목표 비중에서 일정 폭(예: ±5%p) 이상 벗어났을 때만 리밸런싱하면, 사소한 변동마다 매매하는 것을 막아 불필요한 비용을 줄일 수 있습니다. 주기와 밴드 방식의 비교는 리밸런싱 주기 글에서 다뤘습니다.
- 해외주식은 공제 한도 안에서 나눠 팔기 — 해외주식 직접투자라면 한 해 차익을 250만원 근처로 맞춰 매도 시점을 나누면 양도세를 줄일 수 있습니다. 구체적인 방법은 해외주식 250만원 공제 활용 글에서 다뤘습니다.
주식과 채권 비율을 60:40과 80:20으로 나눴을 때 실제로 얼마를 사고팔아야 하는지는 자산배분 비율 비교 글에서 예시로 정리했습니다.
결론
리밸런싱 효과와 매매 비용은 항상 같이 따져봐야 합니다. 계산기로 리밸런싱에 필요한 거래 금액을 먼저 확인하고, 그 금액에 붙을 세금·수수료까지 함께 고려해서 실행 여부를 판단하는 것을 권장합니다.
참고: 세계일보, 2026년 증권거래세 세율 · KB자산운용, 국내 상장 ETF 세금 · 비용 표는 직접 계산
물타세에서 확인하지 못한 정보는 물타세 개발자가 운영하는 블로그에서 확인해보세요.
개발자 블로그 바로가기