연금저축·IRP 세액공제 한도: 은퇴자금 마련하며 세금까지 아끼는 법
작성자 물린개발자 · 게시일 2026-09-16
은퇴자금을 준비하면서 세금까지 아낄 수 있는 대표적인 방법이 연금저축과 IRP(개인형 퇴직연금)입니다. 매년 납입액의 일부를 세액공제로 돌려받을 수 있는데, 한도와 공제율 구조를 제대로 모르면 "일단 최대한 넣으면 되겠지"라는 식으로 접근하다가 예상보다 환급액이 적어서 실망하기 쉽습니다.
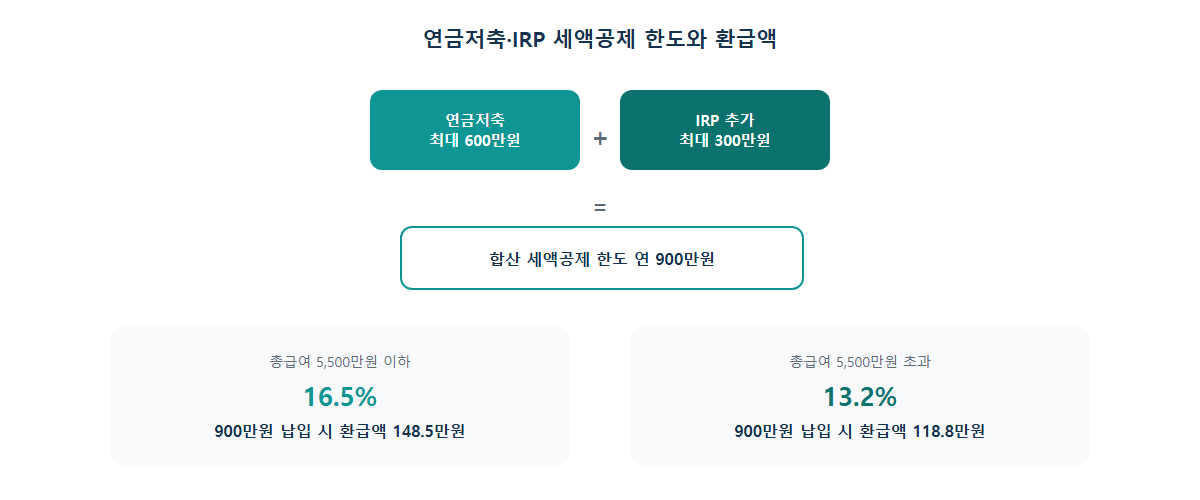
한도는 연금저축 600만원 + IRP 300만원, 합산 900만원
연금저축 단독으로는 연 600만원까지 세액공제 대상이고, 여기에 IRP를 더하면 합산 연 900만원까지 세액공제를 받을 수 있습니다. 연금저축에 900만원을 전부 넣어도 세액공제는 600만원까지만 인정되기 때문에, 나머지 300만원은 IRP에 나눠 넣어야 한도를 꽉 채울 수 있습니다.
공제율은 소득 구간에 따라 갈립니다
세액공제율은 총급여 5,500만원 이하(종합소득 4,500만원 이하)면 16.5%, 초과하면 13.2%가 적용됩니다. 한도인 900만원을 전부 채웠다고 가정하면, 16.5% 구간은 연 148만 5천원, 13.2% 구간은 연 118만 8천원을 환급받는 셈입니다.
"세액공제"라서 소득공제보다 체감 효과가 큽니다
소득공제는 과세표준을 낮춰서 세율만큼만 절세 효과가 나지만, 세액공제는 계산된 세금 자체에서 정해진 비율만큼을 그대로 빼주기 때문에 환급액이 직관적입니다. 다만 연금 형태로 55세 이후 수령해야 이 혜택이 유지되고, 중도에 해지하면 그동안 받은 세액공제분을 기타소득세로 다시 내야 한다는 점은 꼭 염두에 둬야 합니다.
물린개발자의 경험담
처음 연금저축을 시작할 때는 그냥 여윳돈 생기는 대로 넣었는데, 나중에
보니 600만원을 넘긴 금액은 세액공제가 안 된다는 걸 몰라서 그 초과분은
그냥 묶여만 있고 공제 혜택은 못 받았던 적이 있습니다. 지금은 연초에
600만원 한도부터 채우고, 여유가 있으면 IRP로 300만원을 추가하는
순서로 관리하고 있습니다.
기억해두면 좋은 것
연금저축·IRP 세액공제는 한도(900만원)와 내 소득 구간(16.5%/13.2%)만 알면 계산 자체는 어렵지 않습니다. 이 세액공제까지 포함한 은퇴자금 계획이 궁금하시다면 아래 은퇴자금 계산기로 확인해보세요.