퇴직연금 DB형 vs DC형 차이: 어떤 걸 골라야 할까
작성자 물린개발자 · 게시일 2026-09-16
입사할 때나 퇴직연금 제도를 처음 접할 때, DB형과 DC형 중 하나를 고르라는 안내를 받아보신 적 있으실 겁니다. 두 글자 차이지만 실제 구조는 완전히 다릅니다.
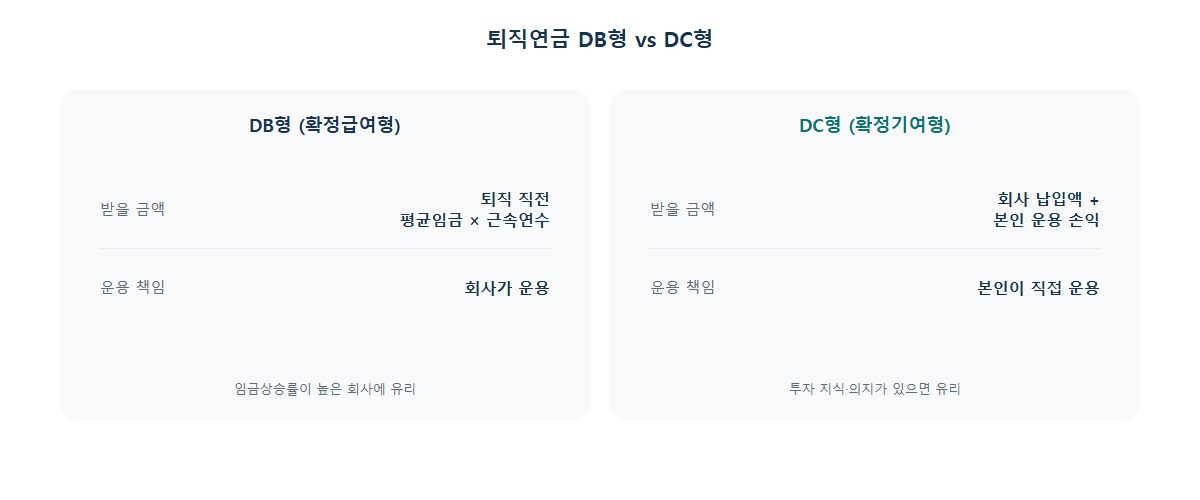
DB형(확정급여형) — 받을 금액이 미리 정해져 있습니다
DB(Defined Benefit)형은 퇴직 직전 평균임금 × 근속연수 공식으로 받을 금액이 정해집니다. 회사가 그 금액을 맞추기 위해 알아서 자금을 운용하기 때문에, 근로자 입장에서는 운용 성과에 신경 쓸 필요 없이 정해진 금액을 안정적으로 받을 수 있습니다. 임금상승률이 꾸준히 높은 회사에 오래 다닐수록 유리한 구조입니다.
DC형(확정기여형) — 회사가 낸 돈을 내가 굴립니다
DC(Defined Contribution)형은 회사가 매년 연간 임금의 일정 비율을 근로자 명의 계좌에 납입해주고, 그 돈을 근로자 본인이 직접 펀드 등에 투자해서 운용합니다. 운용 성과에 따라 최종 수령액이 달라지기 때문에, 잘 굴리면 DB형보다 많이 받을 수도 있지만 반대로 운용 손실이 나면 수령액이 줄어들 수도 있습니다.
그래서 어떤 걸 골라야 할까
회사의 임금 상승 속도가 시장 평균 투자수익률보다 높을 것 같다면 DB형이, 반대로 투자에 자신이 있고 적극적으로 직접 운용해보고 싶다면 DC형이 유리한 경향이 있습니다. 특히 이직이 잦은 편이라면, 이직할 때마다 자동으로 IRP 계좌로 이전되며 계속 본인이 운용할 수 있는 DC형이 관리 측면에서 더 수월한 경우가 많습니다.
물린개발자의 경험담
처음 입사했을 때는 그냥 회사가 추천하는 대로 별생각 없이 선택했는데,
나중에 DC형으로 바꾸고 나서 직접 운용하는 재미와 부담을 동시에
느꼈습니다. 운용을 아예 신경 쓰고 싶지 않다면 DB형도 충분히 합리적인
선택이라는 걸 그때 이해하게 됐습니다.
기억해두면 좋은 것
DB형과 DC형은 대부분 1년에 한 번 전환할 수 있으니, 지금 선택이 평생 고정되는 건 아닙니다. 은퇴 시점까지 필요한 전체 자금 규모는 아래 은퇴자금 계산기로 함께 점검해보세요.