ISA 만기 후 연금계좌 전환: 세액공제 한 번 더 받는 법
작성자 물린개발자 · 게시일 2026-09-18
ISA 계좌가 만기됐을 때 그냥 인출해버리면 놓치는 혜택이 있습니다. 만기 자금을 연금계좌로 옮기면 연금 세액공제 한도가 통째로 늘어난다는 사실인데, 생각보다 이 전환 혜택을 놓치는 경우가 많습니다.
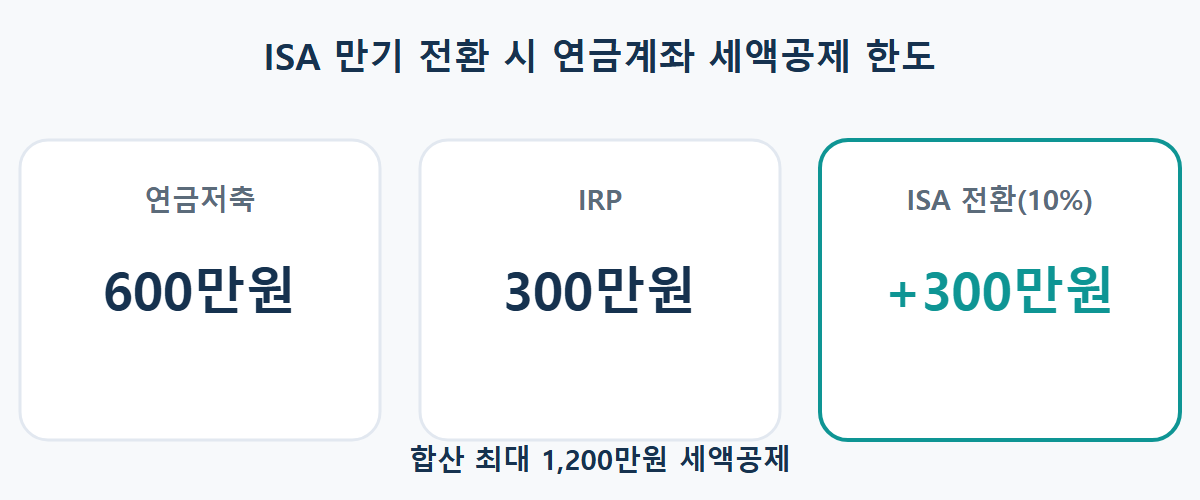
전환 금액의 10%, 최대 300만원 추가 공제
ISA 만기 해지 자금을 연금저축이나 IRP로 옮기면, 전환한 금액의 10%를 그해 세액공제 한도에 추가로 얹어줍니다. 한도는 최대 300만원까지입니다. 예를 들어 1,000만원을 전환하면 100만원, 3,000만원 이상을 전환해도 300만원이 상한입니다.
원래 있던 900만원 한도에 그대로 더해집니다
기존 연금저축(600만원)과 IRP(300만원)를 합친 세액공제 한도는 900만원입니다. ISA 전환분 300만원은 이 900만원과 별개로 추가되어, 그해 최대 1,200만원까지 세액공제 대상 납입액을 인정받을 수 있습니다.
전환은 해지 후 60일 이내에 끝내야 합니다
이 혜택을 받으려면 ISA를 해지한 날로부터 60일 이내에 연금계좌로 전환을 완료해야 합니다. 이 기한을 넘기면 일반 인출로 처리되어 추가 세액공제를 받을 수 없으니, 만기가 다가오면 미리 전환 계획을 세워두는 것이 좋습니다.
전환한 자금도 나중에 인출하면 과세됩니다
세액공제를 받았다는 건 그만큼 세제 혜택을 미리 당겨 받은 것이라, 연금계좌로 옮긴 자금을 훗날 연금이 아닌 방식(중도 인출 등)으로 찾으면 기타소득세가 부과될 수 있습니다. 반대로 만 55세 이후 연금 형태로 나눠 받으면 3.3~5.5%의 낮은 연금소득세율이 적용되므로, 전환 시점부터 "연금으로 받겠다"는 계획을 함께 세워두는 것이 유리합니다.
물린개발자의 경험담
처음 ISA가 만기됐을 때는 그냥 출금해서 다른 데 썼는데, 나중에 알고 보니
연금계좌로 옮기기만 했어도 세액공제를 더 받을 수 있었다는 걸 알고
아쉬웠던 적이 있습니다. 그 뒤로는 ISA 만기일을 캘린더에 미리
표시해두고 있습니다.
기억해두면 좋은 것
연금계좌로 전환한 자금이 은퇴 시점까지 얼마나 불어날 수 있는지는 아래 은퇴자금 계산기로 미리 확인해보시기 바랍니다.