은퇴 후 건강보험료 폭탄: 지역가입자 전환 시 얼마나 오를까
작성자 물린개발자 · 게시일 2026-09-16
"은퇴해서 소득이 줄었는데 왜 건강보험료는 더 올랐지?" 은퇴자들 사이에서 자주 나오는 하소연입니다. 소득이 줄었는데도 보험료가 늘어나는 게 이상하게 느껴지지만, 부과 기준 자체가 완전히 달라지기 때문에 벌어지는 일입니다.
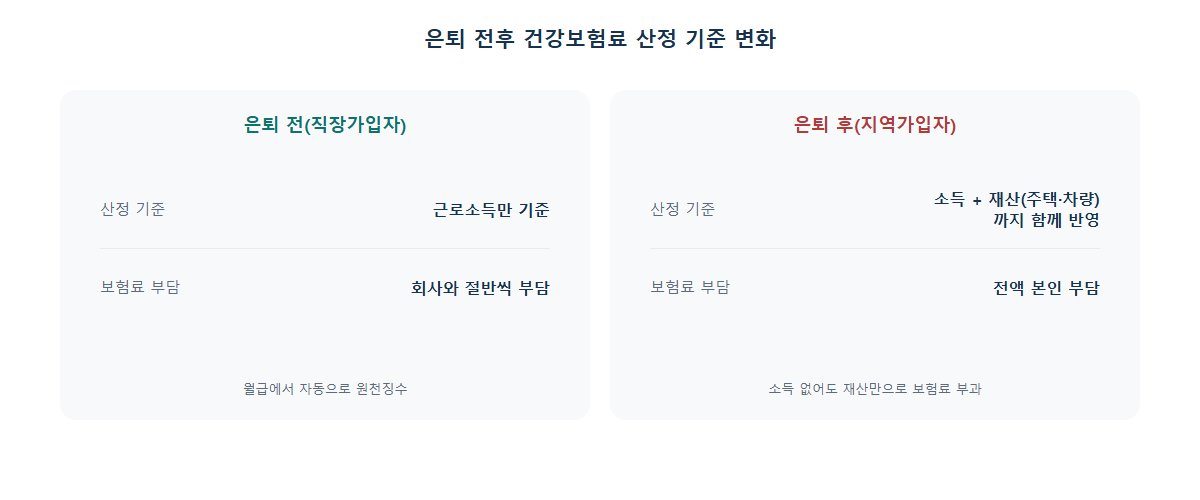
직장가입자일 땐 근로소득만 봅니다
재직 중에는 근로소득 기준으로만 건강보험료가 산정되고, 그 절반은 회사가 부담해줍니다. 부동산이나 자동차를 얼마나 보유하고 있든 보험료 산정에는 영향을 주지 않습니다.
은퇴하면 지역가입자로 바뀝니다
퇴직으로 직장가입자 자격을 잃으면 지역가입자로 전환되는데, 이때부터는 소득뿐 아니라 주택, 자동차 같은 재산까지 함께 반영해 보험료가 산정됩니다. 소득이 없거나 적더라도 집을 소유하고 있다면 그 재산만으로도 보험료가 상당히 나올 수 있고, 회사가 나눠 내주던 절반도 이제 전액 본인이 부담해야 합니다. 이 두 가지가 겹치면서 "소득은 줄었는데 보험료는 오히려 늘어난" 것처럼 체감되는 경우가 많습니다.
완충 장치 — 임의계속가입 제도
이런 충격을 완화하기 위한 제도가 임의계속가입입니다. 퇴직 전 일정 기간 이상 직장가입자였던 사람이 신청하면, 퇴직 후 최대 3년간 퇴직 전 직장가입자 수준의 보험료를 유지할 수 있습니다. 은퇴 직후 갑자기 보험료가 급등하는 걸 막아주는 일종의 유예 장치인 셈입니다.
물린개발자의 경험담
주변에서 은퇴 후 건보료 고지서를 받고 놀랐다는 얘기를 듣고 나서야
재산까지 보험료에 반영된다는 걸 알게 됐습니다. 은퇴 계획을 세울 때
생활비만 생각했지 건보료까지는 미처 계산에 넣지 못했다는 걸 그때
깨달았습니다.
기억해두면 좋은 것
은퇴 후 예상 생활비를 계획할 때는 건강보험료 인상분까지 미리 감안해 두는 게 안전합니다. 은퇴 후 필요한 전체 자금 규모는 아래 은퇴자금 계산기로 확인해보세요.