은퇴 후 인출 순서 전략: 어떤 계좌부터 헐어써야 세금이 적을까
작성자 물린개발자 · 게시일 2026-09-16
은퇴자금을 모으는 동안에는 "어느 계좌에 얼마나 넣을까"를 고민하지만, 정작 은퇴 이후 "어느 계좌부터 헐어 쓸까"는 상대적으로 덜 이야기됩니다. 그런데 인출 순서를 어떻게 정하느냐에 따라 실제로 손에 쥐는 금액이 달라질 수 있습니다.
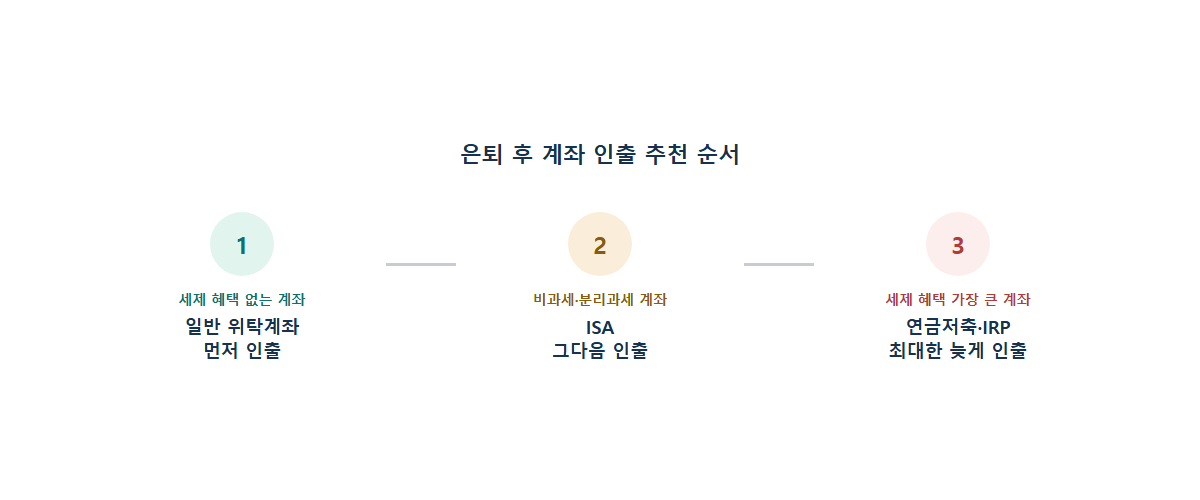
1순위 — 세제 혜택이 없는 일반계좌
일반 위탁계좌는 애초에 세제 혜택을 받지 않은 돈이라, 먼저 헐어 써도 추가로 손해 볼 게 없습니다. 국내 상장주식 매매차익은 대부분 비과세이기도 해서, 인출 순서상 가장 먼저 쓰기에 부담이 적은 계좌입니다.
2순위 — ISA처럼 비과세·분리과세 계좌
ISA는 만기 시 수익 일부가 비과세되고 초과분도 9.9% 분리과세로 마무리되는 혜택이 있습니다. 만기가 지나 이미 이 혜택을 다 받은 상태라면, 일반계좌 다음으로 인출하기에 무난한 선택지입니다.
3순위 — 세제 혜택이 가장 큰 연금계좌는 최대한 늦게
연금저축·IRP는 납입할 때 세액공제(16.5%/13.2%)까지 받은 돈이라, 세제 혜택이 가장 큰 계좌입니다. 55세 이후 연금 형태로 수령하면 연금소득세가 상대적으로 낮게(나이가 많을수록 더 낮게) 적용되므로, 다른 계좌를 먼저 쓰고 이 계좌는 최대한 나중까지 남겨두는 편이 세금 측면에서 유리한 경우가 많습니다.
물린개발자의 경험담
저도 예전엔 그냥 손에 잡히는 계좌부터 인출하면 된다고 막연히
생각했는데, 연금계좌는 나이가 들수록 세율이 낮아진다는 걸 알고
나서는 "가장 아껴둬야 할 계좌"라는 개념이 새롭게 와닿았습니다.
기억해두면 좋은 것
정해진 정답이라기보다 일반적인 원칙이니, 각 계좌의 실제 잔액과 세제 혜택 조건을 함께 따져보고 순서를 조정하시길 권장합니다. 전체 은퇴자금 규모부터 점검하고 싶으시다면 아래 은퇴자금 계산기로 확인해보세요.