ROE·EPS란: PER·PBR 다음에 꼭 봐야 하는 수익성 지표
작성자 물린개발자 · 게시일 2026-10-02
PER과 PBR을 알고 나면 곧바로 만나게 되는 말이 EPS와 ROE입니다. 종목 정보 화면의 투자지표 칸에 PER, PBR과 나란히 적혀 있는 이 숫자들은 서로 따로 노는 지표가 아니라 하나의 식으로 이어져 있습니다. 이 글에서는 EPS와 ROE가 무엇인지, 그리고 PER·PBR과 어떻게 연결되는지 정리했습니다.
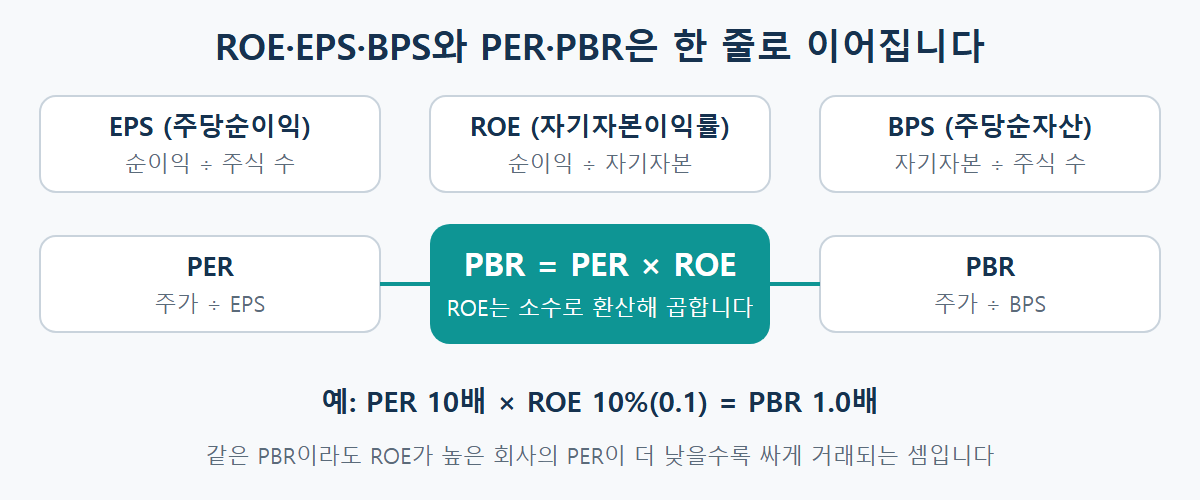
EPS: 한 주가 벌어들인 이익
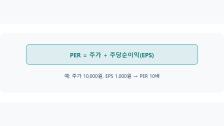
EPS(Earnings Per Share, 주당순이익)는 당기순이익을 발행 주식 수로 나눈 값입니다. 순이익이 100억원이고 주식이 1,000만 주라면 EPS는 1,000원입니다. PER은 주가를 이 EPS로 나눈 값이므로, 주가가 10,000원이면 PER은 10배가 됩니다. 자사주를 사서 소각하면 주식 수가 줄어 같은 순이익에서도 EPS가 커지는데, 이 때문에 자사주 소각이 주가에 긍정적으로 받아들여집니다.
ROE: 주주 돈으로 얼마나 벌었는가
ROE(Return On Equity, 자기자본이익률)는 당기순이익을 자기자본으로 나눈 값입니다. 자기자본이 1,000억원인 회사가 100억원의 순이익을 냈다면 ROE는 10%입니다. 주주가 맡긴 돈 100원으로 1년에 10원을 벌었다는 뜻이므로, 은행 예금 금리와 비교해 보면 이 회사에 투자할 가치가 있는지 가늠하는 기준이 됩니다. ROE가 꾸준히 높은 회사는 번 돈을 다시 사업에 투자해 이익을 키우는 복리 구조가 잘 작동하고 있다는 신호로 읽습니다.
PBR = PER × ROE
PER은 주가 ÷ EPS, PBR은 주가 ÷ BPS(주당순자산)이고, ROE는 EPS ÷ BPS입니다. 이 세 식을 이으면 PBR = PER × ROE가 됩니다. PER 10배, ROE 10%(0.1)인 회사의 PBR은 1.0배입니다. 이 식을 알면 "PBR이 낮으니 싸다"는 판단이 얼마나 위험한지 보입니다. PBR이 낮은 이유가 ROE가 낮아서라면 싸 보이는 데에는 이유가 있다는 뜻이기 때문입니다. 반대로 PBR이 높아도 ROE가 그만큼 높다면 PER 기준으로는 부담스럽지 않을 수 있습니다. PBR 글에서 다룬 "PER만으로는 부족한 이유"가 이 식으로 정리됩니다.
ROE만 보면 속을 수 있는 경우
- 빚으로 올린 ROE — 같은 순이익이라도 부채를 늘려 자기자본을 줄이면 ROE가 높아집니다. 듀퐁 분석에서는 ROE를 순이익률, 총자산회전율, 재무레버리지로 쪼개 어디서 높아졌는지 확인합니다.
- 일회성 이익 — 자산을 팔아서 생긴 이익처럼 한 번뿐인 이익이 순이익에 잡히면 ROE가 일시적으로 부풀 수 있어, 몇 년치 추이를 함께 봐야 합니다.
- 자기자본이 작을 때 — 적자가 이어져 자기자본이 크게 줄어든 회사는 작은 이익에도 ROE가 높게 나오는 왜곡이 생깁니다.
물린개발자의 경험담
PBR이 1배보다 한참 낮다는 이유만으로 종목을 샀다가 몇 년째 제자리인 경험을 한 적이
있습니다. 나중에 ROE를 같이 보니 몇 년 내내 한 자릿수에 머물러 있었고, 그래서
시장이 싸게 평가하는 이유가 있었다는 것을 알게 됐습니다. 그 뒤로는 PBR을 볼 때
ROE와 PER을 한 줄로 같이 확인합니다.
기억해두면 좋은 것
ROE 10%인 회사가 번 돈을 다시 사업에 굴리면 자본이 매년 복리로 불어납니다. 연 수익률이 달라질 때 자산이 장기간 얼마나 차이 나는지는 아래 복리 계산기로 직접 확인해 보시기 바랍니다. 다른 기업과 비교할 때는 같은 업종끼리 비교해야 의미가 있습니다.
물타세에서 확인하지 못한 정보는 물타세 개발자가 운영하는 블로그에서 확인해보세요.
개발자 블로그 바로가기