S&P500 폭락 역사: 지수 투자도 반토막 날 수 있을까
작성자 물린개발자 · 게시일 2026-09-28
"S&P500은 결국 우상향한다"는 말은 긴 기간으로 보면 맞는 말입니다. 하지만 그 사이에는 지수가 절반 가까이 빠지는 구간이 여러 번 있었습니다. S&P500 폭락 역사와 회복에 걸린 시간을 보면, 지수 투자에서 진짜 위험이 어디에 있는지가 보입니다.
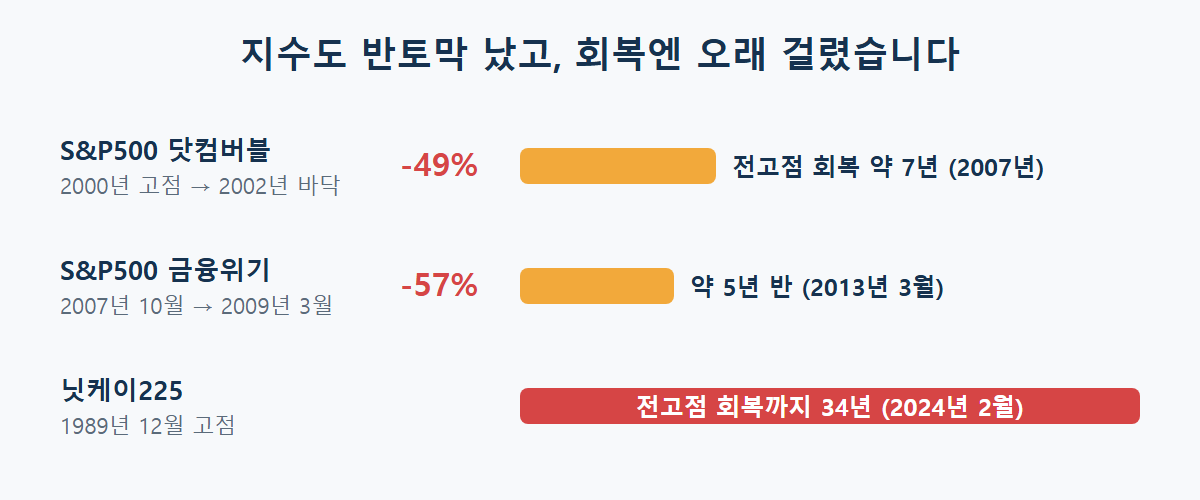
닷컴버블: -49%, 회복까지 약 7년
2000년 3월 고점에서 시작된 하락은 2002년 10월까지 이어져 S&P500이 약 49% 빠졌습니다. 지수가 이전 고점을 되찾은 것은 2007년으로, 가격 기준으로는 약 7년을 기다려야 했습니다.
금융위기: -57%, 회복까지 약 5년 반
2007년 10월 9일 고점에서 2009년 3월 9일 바닥까지 S&P500은 56.8% 하락했습니다. 전고점을 다시 넘은 것은 2013년 3월입니다. 닷컴버블 회복 직후 다시 반토막이 났으니, 2000년 고점에 산 사람은 10년 넘게 제자리였던 셈입니다.
닛케이225: 전고점 회복까지 34년
일본 닛케이225 지수는 1989년 12월 29일 38,915.87로 고점을 찍은 뒤, 이 기록을 넘기까지 34년 2개월이 걸렸습니다. 2024년 2월 22일 39,098.68로 마감하며 겨우 전고점을 넘었습니다. 한 나라의 대표 지수도 한 세대 동안 본전을 못 찾을 수 있다는 사례입니다.
그래도 지수 투자가 무너지지 않은 이유
- 배당을 재투자하면 회복이 빨라집니다 — 위 기간은 가격 기준이고, 배당까지 포함한 총수익으로 보면 회복 시점이 앞당겨집니다.
- 적립식이면 하락장이 기회가 됩니다 — 매달 사는 사람은 폭락기에 같은 돈으로 더 많은 수량을 삽니다. 한 번에 고점에 몰아서 산 경우와 결과가 크게 다릅니다.
- 한 나라에만 걸지 않으면 위험이 줄어듭니다 — 닛케이 사례는 한 국가·한 시점에 집중하는 것이 얼마나 위험한지 보여줍니다.
진짜 위험은 지수보다 투자 방식에 있습니다
지수가 반토막 나도 기다릴 수 있는 돈이라면 결국 회복을 경험할 가능성이 높습니다. 계좌를 영구적으로 망가뜨리는 것은 빚을 내서 투자하거나, 레버리지 상품을 오래 들고 있거나, 공포에 질려 바닥에서 모두 팔아버리는 선택입니다. -50%에서 본전으로 돌아가려면 +100%가 필요하다는 점도 기억해둘 필요가 있습니다.
물린개발자의 경험담
지수 ETF는 안전하다고 생각해서 생활비로 쓸 돈까지 넣어둔 적이 있는데, 급락장이 오자
결국 필요한 시점에 손실을 보고 팔아야 했습니다. 지수가 회복하는 동안 기다릴 수 있는
돈인지가 종목 선택보다 더 중요하다는 걸 그때 배웠습니다.
기억해두면 좋은 것
장기 평균 수익률이 실제로 어느 정도인지는 S&P500 연평균 수익률 글에서 확인할 수 있습니다. 지금 손실률에서 본전까지 몇 % 올라야 하는지는 아래 계산기로 확인해보시기 바랍니다.
참고: S&P 500 Drawdown History · Nippon.com, Nikkei Index Sets First Record High Since 1989