채권혼합형 ETF: 퇴직연금 안전자산 30%로 주식 비중 늘리는 법
작성자 물린개발자 · 게시일 2026-10-10
퇴직연금 계좌에서 주식형 ETF를 사려고 하면 "위험자산 한도 초과"라는 안내를 만나게 됩니다. 이때 많이 쓰는 방법이 채권혼합형 ETF입니다. 2026년 9월 보도에 따르면 개인의 채권혼합형 ETF 순매수가 연초보다 60% 넘게 늘었을 만큼 관심이 커졌습니다. 왜 퇴직연금 투자자들이 이 상품을 찾는지, 채권혼합 ETF로 안전자산 30%를 채우면 주식 비중이 어떻게 바뀌는지 정리했습니다.
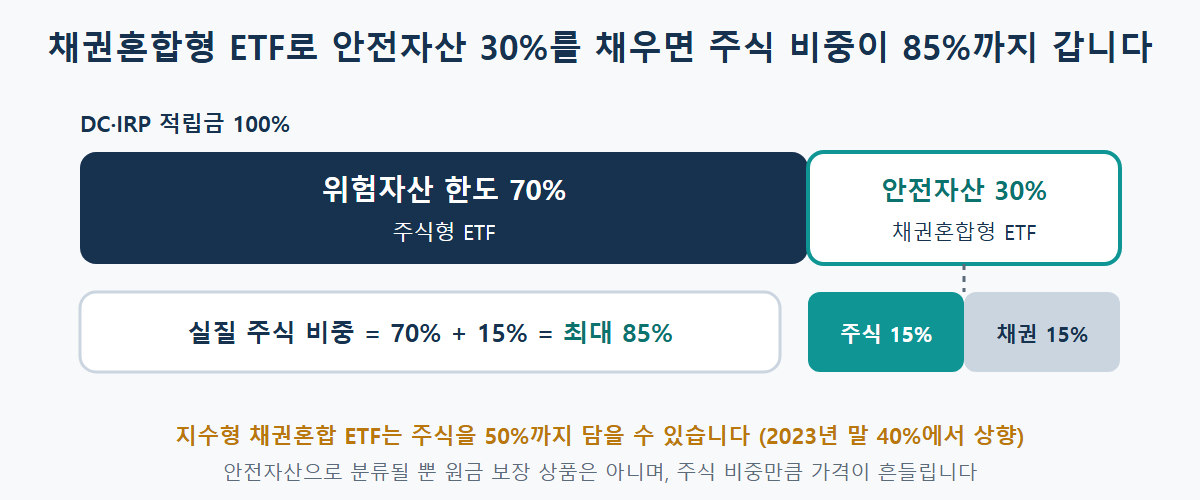
퇴직연금의 70% 룰
DC형 퇴직연금과 IRP는 적립금의 70%까지만 주식형 펀드·ETF 같은 위험자산에 투자할 수 있고, 나머지 30%는 예금이나 채권 같은 안전자산으로 채워야 합니다. 이 한도는 2015년에 40%에서 70%로 올라간 뒤 지금까지 유지되고 있습니다. 2026년 6월에는 이 한도를 더 완화하자는 논의가 다시 나왔지만, 고용노동부는 의견을 수렴하며 검토하는 단계라고 밝혔습니다. 참고로 연금저축계좌에는 이 70% 한도가 적용되지 않습니다.
채권혼합형 ETF가 안전자산인 이유
채권을 50% 이상 담고 주식 비중을 일정 한도 이하로 제한한 채권혼합형 ETF는 규정상 안전자산으로 분류됩니다. 그래서 위험자산 70%와 별도로 안전자산 30% 자리에도 넣을 수 있고, 계좌 전체를 채권혼합형 ETF로만 채우는 것도 가능합니다. 지수를 따라가는 채권혼합 ETF의 주식 편입 한도는 2023년 말 규제 완화로 40%에서 50%로 올라갔고, 단일 종목을 담는 채권혼합 ETF는 주식 비중이 30% 이하로 제한됩니다.
실질 주식 비중 계산
- 위험자산 70% — 전부 주식형 ETF로 채우면 주식 70%입니다.
- 안전자산 30% — 주식 50%짜리 채권혼합 ETF로 채우면 30%의 절반인 15%가 주식입니다.
- 합계 — 70% + 15% = 최대 85%까지 주식에 투자하는 효과가 납니다.
고를 때 확인할 것
- 주식 부분이 무엇인가 — 같은 채권혼합형이라도 주식 부분이 코스피200인지, 미국 대형주인지, 특정 테마인지에 따라 성격이 완전히 다릅니다.
- 채권 부분의 만기 — 채권이 단기채인지 장기채인지에 따라 금리 변화에 대한 민감도가 달라집니다. 장기채와 단기채 차이를 함께 확인하시기 바랍니다.
- 원금 보장이 아닙니다 — 안전자산은 규정상 분류일 뿐이어서, 주식 비중만큼 가격이 흔들리고 손실도 날 수 있습니다.
물린개발자의 경험담
퇴직연금 계좌의 30%를 몇 년 동안 정기예금에만 두었는데, 나중에 채권혼합형 ETF도
안전자산 자리에 넣을 수 있다는 것을 알고 꽤 아쉬웠습니다. 다만 막상 바꾸려고 보니
상품마다 주식 부분이 달라서, 이미 위험자산으로 들고 있는 ETF와 같은 지수를 담은
상품을 고르면 한 지수에 너무 쏠린다는 점도 알게 되었습니다.
적립금을 직접 운용하지 않을 때 적용되는 디폴트옵션은 퇴직연금 디폴트옵션 글에서 정리했습니다.
기억해두면 좋은 것
채권혼합형 ETF는 퇴직연금의 30% 안전자산 자리를 활용하는 도구이지만, 주식 비중이 늘어나는 만큼 변동성도 커집니다. 은퇴까지 남은 기간과 감당할 수 있는 하락폭을 기준으로 비중을 정하고, 리밸런싱 계산기로 주식·채권 비율을 주기적으로 맞춰 보시기 바랍니다.
참고: KB자산운용, 채권혼합형 ETF는 왜 연금계좌에 담을까? · 헤럴드경제, 퇴직연금에 걸린 '70% 룰' 족쇄 언제쯤 풀리나 · 네이트 뉴스, 개인투자자 ETF 32개월 연속 순매수…채권혼합형 연초比 60%↑
물타세에서 확인하지 못한 정보는 물타세 개발자가 운영하는 블로그에서 확인해보세요.
개발자 블로그 바로가기