국민연금 조기수령 vs 연기수령: 몇 살에 받는 게 유리할까
작성자 물린개발자 · 게시일 2026-09-16
국민연금은 정해진 수급 개시 연령보다 최대 5년 일찍 당겨 받거나, 반대로 최대 5년 늦춰 받을 수 있습니다. 그런데 일찍 받으면 매달 손해라는 얘기와 늦게 받으면 이득이라는 얘기가 뒤섞여 있어 헷갈리기 쉽습니다.
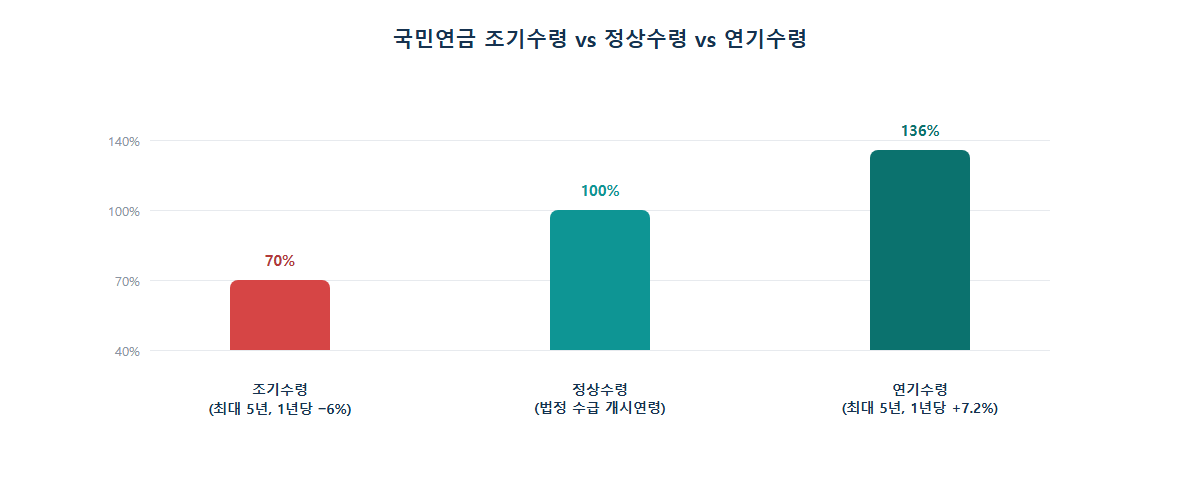
조기수령 — 1년 당길 때마다 6%씩 줄어듭니다
조기수령을 선택하면 1년 앞당길 때마다 연금액이 6%씩 감액되고, 최대 5년까지 당길 수 있어 최대 30%까지 줄어듭니다. 한 번 조기수령을 신청하면 이 감액된 비율이 평생 유지된다는 점이 중요합니다.
연기수령 — 1년 늦출 때마다 7.2%씩 늘어납니다
반대로 연기수령을 선택하면 1년 늦출 때마다 7.2%씩 가산되고, 최대 5년까지 늦출 수 있어 최대 36%까지 늘어납니다. 이 가산율 역시 한 번 정해지면 평생 유지됩니다.
그럼 무조건 늦게 받는 게 유리할까
가산율만 보면 늦게 받는 쪽이 유리해 보이지만, 실제 유불리는 "얼마나 오래 사느냐"에 달려 있습니다. 일찍 받으면 그만큼 더 오랜 기간 받을 수 있고, 늦게 받으면 매달 액수는 크지만 받는 기간 자체가 짧아집니다. 대략 평균 수명 정도를 기준으로 하면 두 선택의 총 수령액이 비슷해지는 손익분기 연령이 있다고 알려져 있어서, 본인의 건강 상태나 다른 소득 여부(조기수령은 소득이 있으면 일부 감액될 수 있습니다)를 함께 고려해서 판단해야 합니다.
물린개발자의 경험담
저도 처음엔 "무조건 빨리 받는 게 낫다"고 생각했는데, 감액률이
평생 유지된다는 걸 알고 나서는 단순히 "당장 급하니까"로 결정할
문제가 아니라는 걸 깨달았습니다. 다른 소득이 있는 기간엔 오히려
늦추는 게 나을 수도 있겠다는 생각이 들었습니다.
기억해두면 좋은 것
조기수령·연기수령 모두 한 번 정하면 되돌리기 어려운 결정이니 신중하게 접근하셔야 합니다. 국민연금 외에 개인적으로 준비해야 할 은퇴자금 규모는 아래 은퇴자금 계산기로 확인해보세요.