유가 급등기 증시: 과거 오일쇼크 때 주가는 어떻게 움직였나
작성자 물린개발자 · 게시일 2026-10-10
2026년 10월 8일(현지시간) 브렌트유 12월물은 하루 만에 4% 넘게 올라 배럴당 104달러를, WTI 11월물은 91달러를 넘어섰습니다. 호르무즈 해협의 유조선 피격과 중동 긴장, 미국 멕시코만 허리케인에 따른 생산 차질이 겹친 결과입니다. 유가 급등 뉴스가 나오면 증시가 어떻게 될지 걱정이 커지는데, 과거 유가 급등기에 주가가 어떻게 움직였는지 정리했습니다.
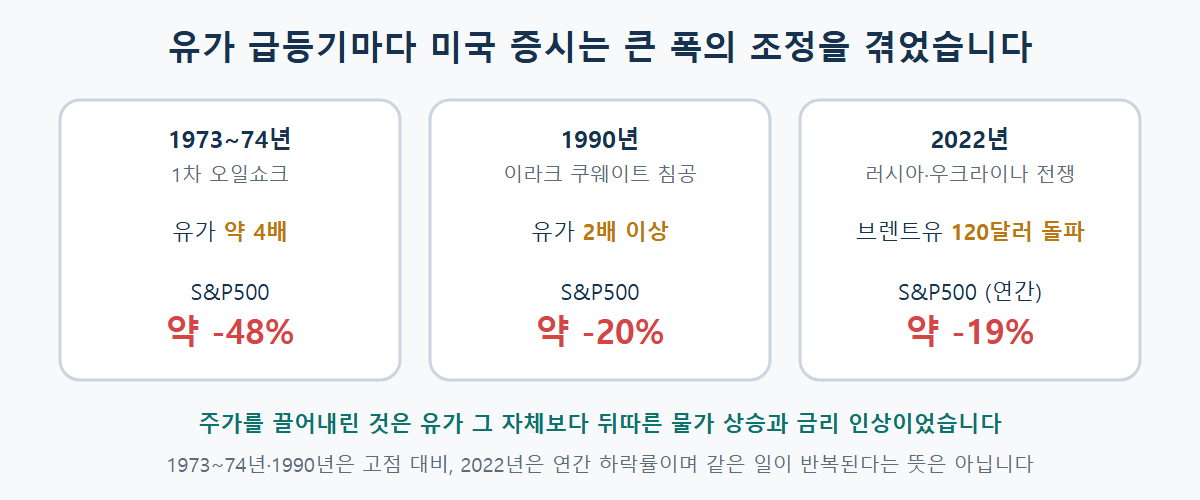
과거 유가 급등기 세 장면
- 1973~74년 1차 오일쇼크 — 중동 산유국의 석유 금수 조치로 유가가 약 4배로 뛰었습니다. 물가가 치솟고 경기 침체가 겹치면서 S&P500은 1973년 초 고점에서 1974년 10월까지 약 48% 하락했습니다.
- 1990년 걸프전 — 이라크의 쿠웨이트 침공 뒤 몇 달 사이 유가가 두 배 넘게 올랐고, S&P500은 그해 여름 고점에서 가을까지 약 20% 하락했습니다. 다만 전쟁의 불확실성이 걷힌 뒤 비교적 빠르게 회복했습니다.
- 2022년 러시아·우크라이나 전쟁 — 브렌트유가 배럴당 120달러를 넘었고, 물가 급등에 대응한 빠른 금리 인상이 이어지며 S&P500은 한 해 동안 약 19% 하락했습니다.
유가가 주가에 영향을 주는 경로
세 장면의 공통점은 유가 그 자체보다 그 뒤에 따라온 물가 상승과 금리 인상이 주가를 더 크게 끌어내렸다는 점입니다. 유가가 오르면 기업의 원가와 소비자의 생활비가 함께 오르고, 소비자물가가 뛰면 중앙은행이 금리를 올리기 쉬워집니다. 금리가 오르면 기업 가치를 계산할 때 쓰는 할인율이 높아져 특히 성장주가 타격을 받습니다. 원유를 거의 전량 수입하는 한국은 무역수지와 원화 가치에도 부담이 생깁니다.
업종마다 반응이 다릅니다
- 상대적으로 버티는 쪽 — 정유·에너지 기업은 유가 상승이 매출 증가로 이어지는 경우가 많습니다.
- 부담이 큰 쪽 — 항공, 해운 일부, 화학처럼 원유를 원가로 쓰는 업종은 이익이 줄어들기 쉽습니다.
물린개발자의 경험담
2022년에 유가가 오르자 에너지 ETF를 뒤늦게 샀다가, 유가가 꺾이면서 고점에 물린 적이
있습니다. 정작 제 계좌를 크게 흔든 것은 유가가 아니라 그 뒤 이어진 금리 인상으로 인한
성장주 하락이었습니다. 그 뒤로는 유가 뉴스를 보면 원유 관련 종목보다 물가와 금리 전망이
어떻게 바뀌는지를 먼저 봅니다.
기억해두면 좋은 것
유가 급등은 물가와 금리를 거쳐 주가에 영향을 주는 경우가 많았습니다. 지금 유가가 어느 지표를 기준으로 이야기되는지는 WTI와 브렌트유의 차이 글에서 확인할 수 있고, 물가가 오를 때 내 자산의 실질 수익률이 어떻게 바뀌는지는 인플레이션 실질 수익률 계산기로 확인해 보시기 바랍니다.
참고: 뉴스핌, 중동 긴장·美 허리케인에 유가 4% 급등 · Wikipedia, 1973 oil crisis · Wikipedia, 1990 oil price shock
물타세에서 확인하지 못한 정보는 물타세 개발자가 운영하는 블로그에서 확인해보세요.
개발자 블로그 바로가기