연금소득세 1,500만원 기준: 넘으면 세금이 어떻게 달라질까
작성자 물린개발자 · 게시일 2026-09-28
연금저축과 IRP는 넣을 때 세액공제를 받고, 받을 때 연금소득세를 냅니다. 받을 때 세금은 3.3~5.5%로 낮은 편이지만, 1년에 받는 금액이 1,500만원을 넘으면 계산이 달라집니다. 사적연금 연금소득세 1,500만원 기준(분리과세 한도)을 미리 알아두면 수령 계획을 세우기가 훨씬 쉬워집니다.
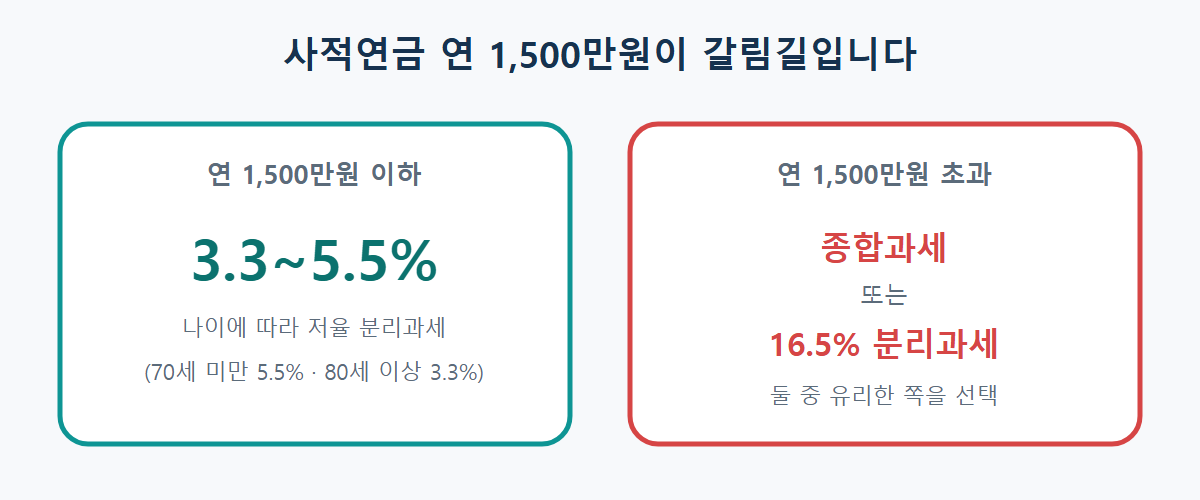
연 1,500만원 이하: 나이별 3.3~5.5%
사적연금 수령액이 연 1,500만원 이하라면 다른 소득과 합치지 않고 낮은 세율로 분리과세가 끝납니다. 세율은 연금을 받을 때 나이에 따라 달라집니다.
- 55~69세 — 5.5%
- 70~79세 — 4.4%
- 80세 이상 — 3.3%
- 종신형 연금 — 55~79세 4.4%, 80세 이상 3.3%
이 기준금액은 2024년부터 연 1,200만원에서 1,500만원으로 올랐습니다. 여기서 말하는 수령액은 세액공제를 받은 납입금과 운용수익에서 나오는 연금이고, 퇴직금을 재원으로 한 연금이나 의료비 등 부득이한 사유로 찾은 금액은 따로 계산됩니다.
연 1,500만원 초과: 두 가지 중 선택
1,500만원을 넘으면 저율 분리과세 대신, 사적연금 전체를 다른 소득과 합쳐 계산하는 종합과세나 16.5% 분리과세 중 하나를 고를 수 있습니다. 다른 소득이 적어 종합소득세 세율이 낮은 사람은 종합과세가, 다른 소득이 많은 사람은 16.5% 분리과세가 유리한 경우가 많습니다.
수령액을 나눠 받는 전략
같은 금액이라도 받는 기간을 늘려 연간 수령액을 1,500만원 이하로 맞추면 가장 낮은 세율을 유지할 수 있습니다. 연금을 받기 시작하는 나이를 늦추면 적용 세율도 낮아집니다. 여러 연금 계좌를 가지고 있다면 모든 계좌의 수령액을 합산해 1,500만원을 판단하니, 계좌별 수령 일정을 함께 조율해야 합니다. 어떤 계좌부터 찾아 쓸지는 은퇴 후 인출 순서 전략 글에 정리해두었습니다.
물린개발자의 경험담
연금저축과 IRP를 각각 따로 계산해서 "둘 다 1,500만원 아래니까 괜찮다"고 생각했는데,
합산 기준이라는 걸 알고 나서 수령 계획을 다시 짰습니다. 지금은 두 계좌의 예상 수령액을
한 표에 모아서 관리하고 있습니다.
기억해두면 좋은 것
넣을 때 받는 혜택은 연금저축·IRP 세액공제 한도 글에서 다뤘습니다. 은퇴 후 필요한 생활비와 목표 자산이 얼마인지는 아래 은퇴자금 계산기로 먼저 확인해보시기 바랍니다.