미수거래 vs 신용거래 차이: 미수금·동결계좌·반대매매 한 번에 정리
작성자 물린개발자 · 게시일 2026-10-02
"증거금 40%로 주문이 된다"는 말을 듣고 가진 돈보다 큰 금액을 주문했다가, 며칠 뒤 미수금 안내 문자를 받는 경우가 있습니다. 미수거래와 신용거래는 둘 다 가진 돈보다 많이 사는 방법처럼 보이지만 구조와 위험이 완전히 다릅니다. 미수금이 생기면 어떤 일이 벌어지는지, 신용거래와 무엇이 다른지 비교했습니다.
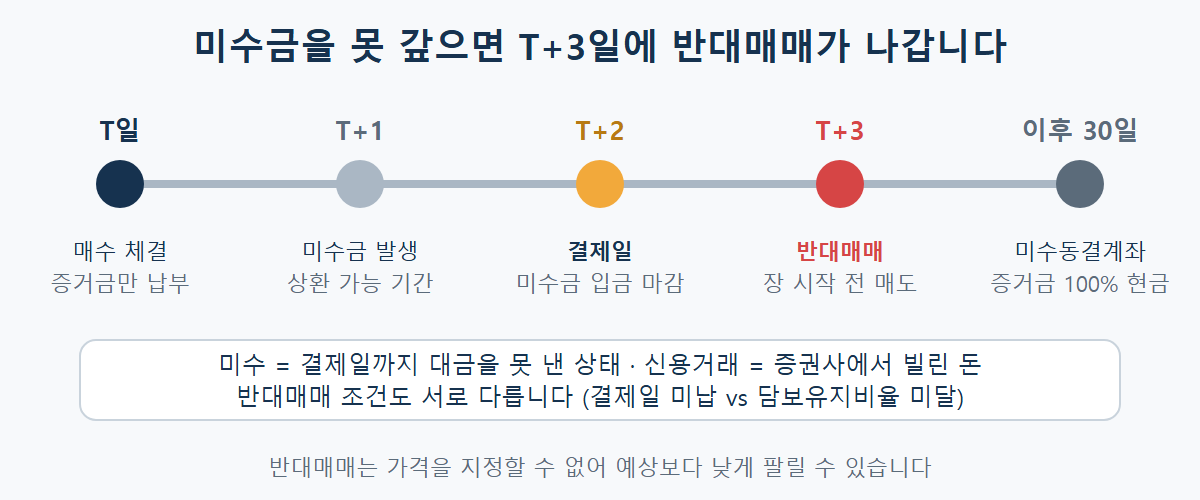
미수거래란
미수거래는 주식을 살 때 대금 전부를 먼저 내지 않고 위탁증거금만 먼저 낸 뒤, 나머지(미수금)는 결제일까지 입금하기로 하고 주문하는 방식입니다. 증거금률이 40%라면 100만원어치를 사면서 우선 40만원만 있으면 주문이 되고, 나머지 60만원은 매수 체결일로부터 2영업일째인 결제일(T+2)까지 채워야 합니다. 증거금률은 종목과 증권사 설정에 따라 다르며, 결제일까지만 채우면 되는 단기 유예라는 점에서 돈을 빌려 오래 들고 가는 신용거래와 구분됩니다.
결제일까지 입금하지 못하면
- T+3일 반대매매 — 결제일까지 미수금을 내지 못하면 증권사가 그 주식을 대신 팔아 미수금을 갚습니다. 장 시작 전 동시호가 시간대에 주문이 나가는 경우가 많고, 매도 가격을 내가 정할 수 없어 예상보다 낮은 가격에 팔릴 수 있습니다.
- 미수동결계좌 — 미수가 발생하면 다음 매매거래일부터 30일간 위탁증거금을 현금 100%로 내야 하는 제한이 걸립니다. 이 기간에는 앞서처럼 일부 증거금만 내고 주문하는 것이 불가능합니다.
신용거래와는 이렇게 다릅니다
- 돈의 성격 — 미수는 결제일까지 대금을 미루는 것이고, 신용거래는 증권사에서 돈을 빌려 주식을 사는 것입니다. 신용거래에는 이자가 붙고 신용 한도와 만기가 있습니다.
- 반대매매 조건 — 미수는 결제일에 대금을 못 냈을 때 T+3일에 집행되고, 신용거래는 담보로 맡긴 주식 가치가 떨어져 담보유지비율을 밑돌 때 납부 요청 뒤 집행됩니다.
- 보유 기간 — 미수는 이틀 정도의 짧은 기간 안에 갚아야 하고, 신용거래는 정해진 기간 동안 포지션을 유지할 수 있습니다.
신용거래의 담보유지비율과 반대매매 시점은 신용거래 반대매매 뜻 글에, 계좌를 나누면 달라지는 점은 신용거래 계좌 분산 글에 정리했습니다.
미수를 만들지 않는 법
주식을 판 돈으로 다시 사는 것은 미수가 아닙니다. 매도대금은 정산 전이라도 예수금으로 잡혀 재매수에 쓸 수 있기 때문입니다. 자세한 내용은 매도대금 출금 가능일 글을 참고하시기 바랍니다. 다만 예수금이 모자란 상태에서 증거금률에만 의지해 주문하면 미수가 생깁니다. 많은 증권사가 앱에서 증거금률을 100%로 바꾸거나 미수 주문을 막는 설정을 제공하므로, 실수가 걱정된다면 미리 설정해 두는 것이 안전합니다.
물린개발자의 경험담
주문 가능 금액이 평소보다 커 보여서 아무 생각 없이 주문을 넣었다가, 나중에 보니 미수가
생겨 있어서 부랴부랴 입금한 적이 있습니다. 그 뒤로는 주문 전에 주문가능금액이
현금 기준인지 증거금 기준인지부터 확인하고, 증거금률도 100%로 바꿔 두었습니다.
기억해두면 좋은 것
미수와 신용 모두 손실이 확정되는 반대매매가 가장 큰 위험입니다. 신용거래를 이용 중이라면 아래 계산기로 어느 가격에서 담보유지비율을 밑도는지 미리 계산해 보시기 바랍니다. 마진콜과 강제청산의 차이는 마진콜과 강제청산 차이 글도 함께 참고하시기 바랍니다.
참고: 미래에셋증권, 미수동결계좌제도 · 한국투자증권, 미수동결제도 · KB금융 think, 주식 반대매매 뜻
물타세에서 확인하지 못한 정보는 물타세 개발자가 운영하는 블로그에서 확인해보세요.
개발자 블로그 바로가기