국민연금 고갈 논란: 2026년 개혁 이후 내가 받을 연금은 어떻게 될까
작성자 물린개발자 · 게시일 2026-09-16 · 수정일 2026-10-18
"지금 내는 국민연금, 나중에 못 받는 거 아니야?"라는 불안, 한 번쯤 들어보셨을 겁니다. 실제로 2025년 3월 국회에서 큰 폭의 연금개혁 법안이 통과됐고, 2026년인 올해부터 시행에 들어갔습니다. 무엇이 바뀌었는지 정리해봤습니다.
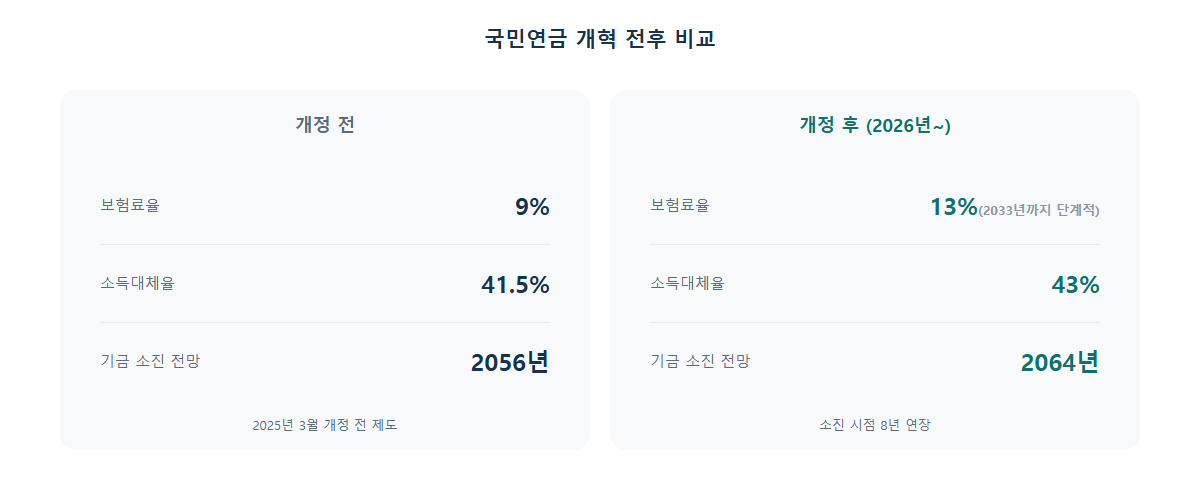
보험료율이 9%에서 13%로 오릅니다
그동안 27년째 9%로 묶여 있던 보험료율이, 2026년부터 매년 0.5%p씩 8년에 걸쳐 인상돼 2033년에 13%에 도달합니다. 당장 크게 오르는 게 아니라 단계적으로 조정되는 구조입니다.
받는 돈(소득대체율)도 41.5%에서 43%로 늘어납니다
보험료를 더 내는 대신, 나중에 받는 연금액의 기준이 되는 소득대체율도 41.5%에서 43%로 올랐습니다. "더 내고 더 받는" 방향으로 조정된 셈입니다.
기금 소진 시점이 2056년에서 2064년으로 늦춰집니다
이번 개혁으로 국민연금 기금이 바닥나는 시점 전망이 기존 2056년에서 2064년으로 8년 연장됐습니다. "고갈"이 완전히 사라진 건 아니지만, 그 시점을 뒤로 미룬 겁니다. 참고로 기금이 소진된다고 해서 연금을 아예 못 받는 게 아니라, 그 이후엔 그해 걷은 보험료로 그해 지급액을 충당하는 부과 방식으로 전환되는 구조라는 점도 함께 알아두시면 막연한 불안을 줄이는 데 도움이 됩니다.
2064년은 기금 수익률을 연 4.5%로 가정한 정부 전망이고, 수익률을 5.5%로 가정하면 2071년까지 늦춰진다고 복지부는 설명합니다. 2026년 들어서는 증시 호황으로 불어난 2025년 말 기금(약 1,458조원)을 반영한 단순 재추계에서 2069년, 수익률 5.5% 가정 시 2078년 같은 숫자도 나왔습니다. 다만 이들은 공식 재정추계가 아니며, 공식 숫자는 2028년 제6차 재정계산에서 다시 나옵니다. 기사마다 연도가 다른 건 기준 연도와 수익률 가정이 달라서이니, 숫자를 볼 때 무엇을 가정했는지 함께 확인하는 것이 좋습니다.
물린개발자의 경험담
예전엔 뉴스에서 "고갈"이라는 단어만 보고 막연히 "나중엔 아예 못
받겠구나" 싶었는데, 실제로 기금이 바닥나도 그해 걷은 보험료로 그해
지급하는 방식(부과 방식)으로 계속 운영된다는 걸 알고 나서야 걱정이
좀 줄었습니다. 다만 그 경우 보험료율이 더 오를 가능성은 남아있다는
것도 같이 알게 됐습니다.
국민연금을 많이 받으면 기초연금이 깎일 수 있는 구조는 기초연금 국민연금 연계감액 글에서 정리했습니다.
기억해두면 좋은 것
이번 개혁으로 고갈 시점이 늦춰지긴 했지만, 국민연금만으로 은퇴 후 생활비를 전부 충당하기는 어려운 게 현실입니다. 연금저축·IRP 같은 개인연금으로 얼마나 더 준비해야 하는지는 아래 은퇴자금 계산기로 직접 확인해보시길 권장합니다.
참고: 뉴시스, 연금개혁안 국회 통과 · 머니투데이방송, 기금고갈 전망과 수익률 가정 · 파이낸셜뉴스, 기금 소진 시점 재추계
물타세에서 확인하지 못한 정보는 물타세 개발자가 운영하는 블로그에서 확인해보세요.
개발자 블로그 바로가기