연금저축 ETF 분배금: 배당이 적은 ETF도 괜찮은 이유
작성자 물린개발자 · 게시일 2026-09-28
연금저축 계좌에 S&P500이나 나스닥100 ETF를 모아가다 보면, 분배금이 몇백 원, 몇천 원 수준이라 "배당 많이 주는 ETF로 바꿔야 하나" 고민하게 됩니다. 결론부터 말하면 연금저축 ETF 분배금이 적다고 수익이 적은 것은 아닙니다. 그 이유를 정리했습니다.
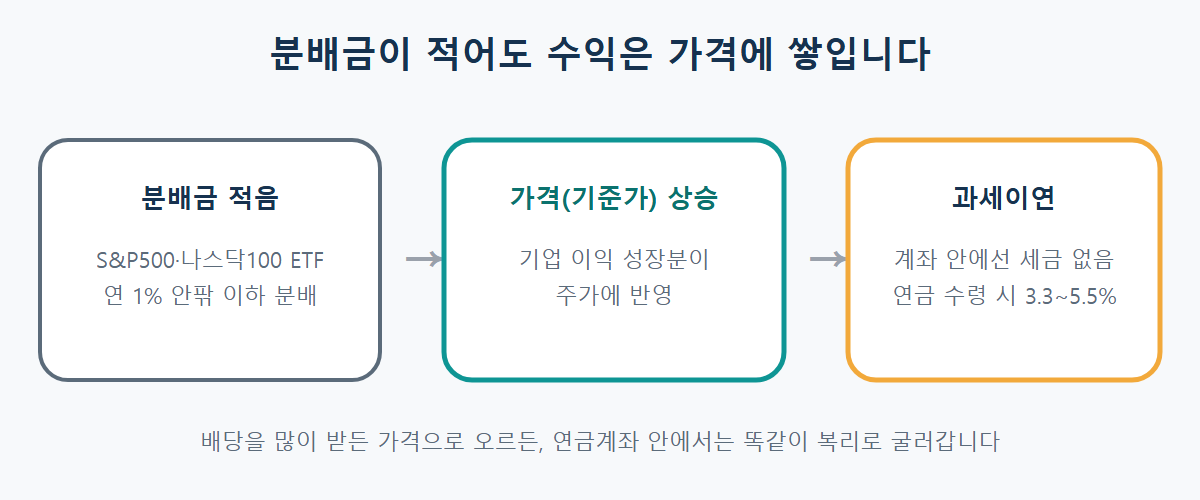
수익 = 분배금 + 가격 상승
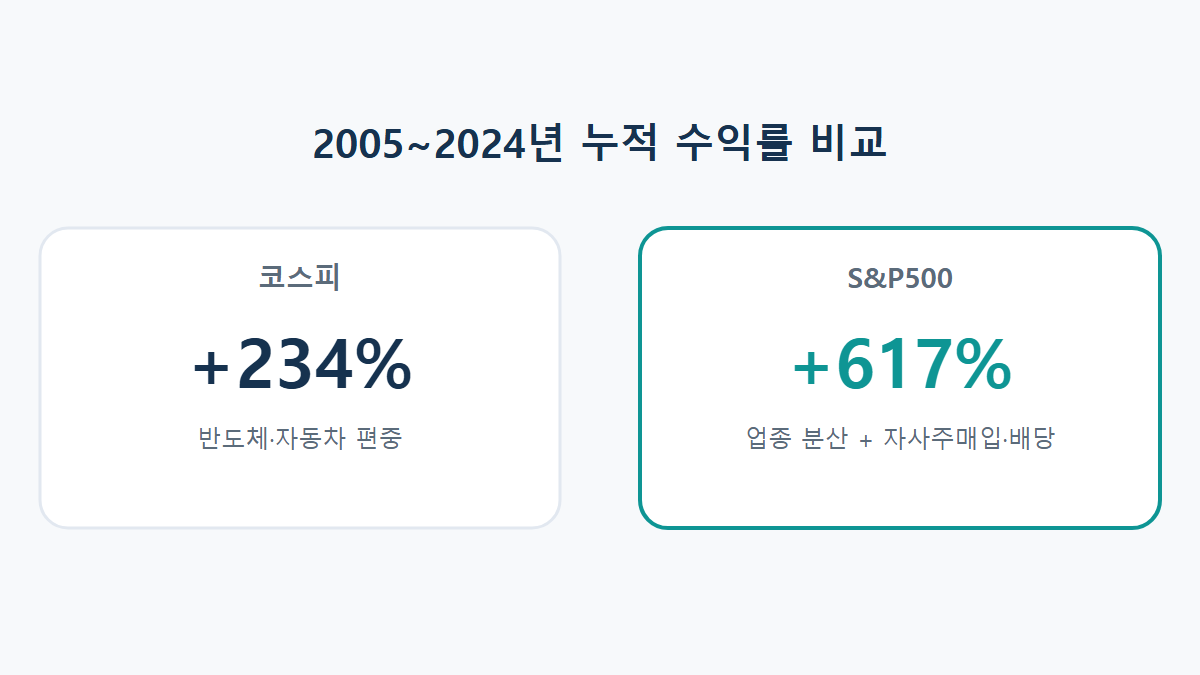
ETF의 총수익은 분배금과 가격(기준가) 상승을 합친 값입니다. S&P500 지수의 배당 수익률은 연 1% 안팎이고, 나스닥100은 그보다 낮습니다. 이런 지수에 담긴 기업들은 번 돈을 배당보다 재투자나 자사주 매입에 더 많이 쓰기 때문에, 수익의 대부분이 분배금이 아니라 가격 상승으로 나타납니다.
연금계좌에서는 어느 쪽이든 과세가 미뤄집니다
일반 계좌라면 분배금을 받을 때마다 15.4%가 원천징수되지만, 연금저축 안에서는 분배금이든 매매차익이든 세금을 떼지 않고 계속 굴립니다. 세금은 나중에 연금으로 받을 때 나이에 따라 3.3~5.5%의 연금소득세로 냅니다. 분배금을 많이 받든 가격으로 오르든 연금계좌 안에서는 똑같이 복리로 불어나는 셈입니다.
2025년 7월부터 분배금이 생긴 이유
예전에는 분배금을 주지 않고 자동으로 재투자하는 해외주식형 TR ETF가 연금계좌에서 인기가 많았습니다. 그런데 정부가 해외주식형 TR ETF의 과세이연을 막는 시행령을 개정하면서 2025년 7월 1일 이후 발생하는 배당분부터 적용됐고, KODEX를 비롯한 여러 해외 TR ETF가 일반 분배형으로 바뀌었습니다. 요즘 S&P500 ETF에서 소액 분배금이 들어오는 것은 이 변화 때문이기도 합니다.
연금계좌에서 챙길 것
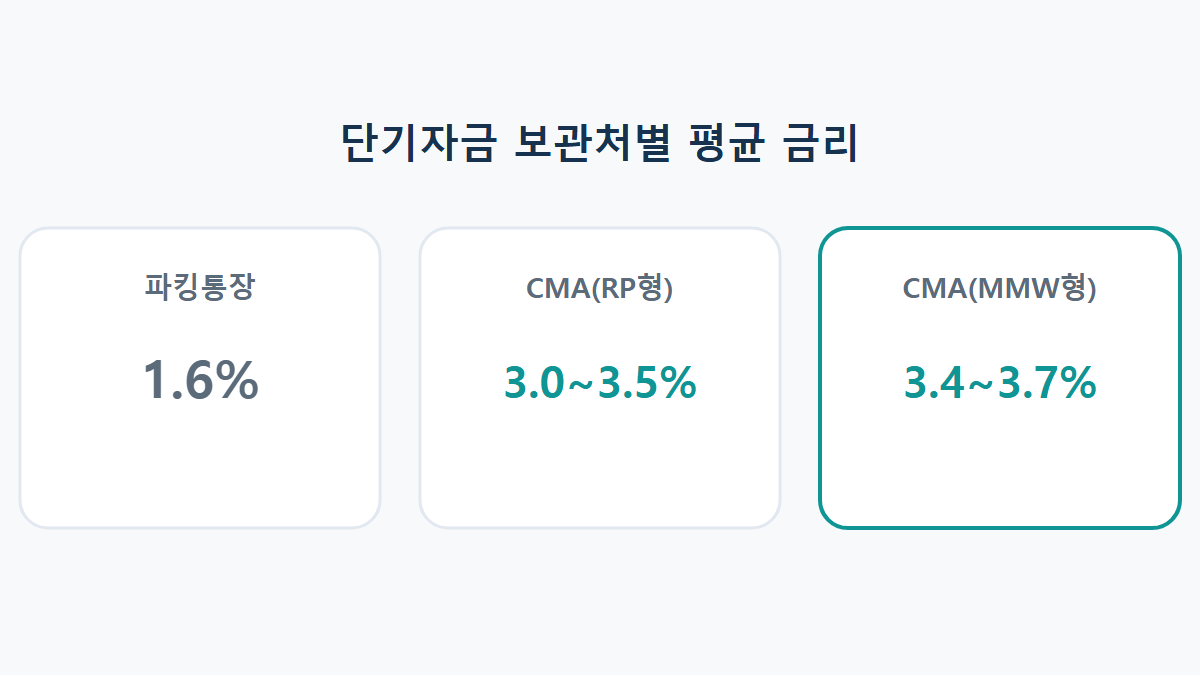
- 분배금은 직접 재투자합니다 — 분배금은 현금으로 들어와 그냥 쌓여 있기 쉽습니다. 모였을 때 다시 ETF를 사야 복리가 이어집니다. 증권사에 따라 자동 재투자 기능이 있는지도 확인해보세요.
- 고배당만 쫓지 않습니다 — 분배율이 높은 커버드콜 ETF는 상승장에서 가격 상승이 제한될 수 있어, 장기 적립 계좌에서는 총수익을 기준으로 비교해야 합니다.
- 수령 단계의 연 1,500만원 기준 — 사적연금 수령액이 연 1,500만원을 넘으면 과세 방식이 달라지므로 연금소득세 1,500만원 기준 글을 함께 참고하시기 바랍니다.
물린개발자의 경험담
연금저축 계좌에 분배금이 몇 달째 현금으로 쌓여 있는 걸 뒤늦게 발견한 적이 있습니다.
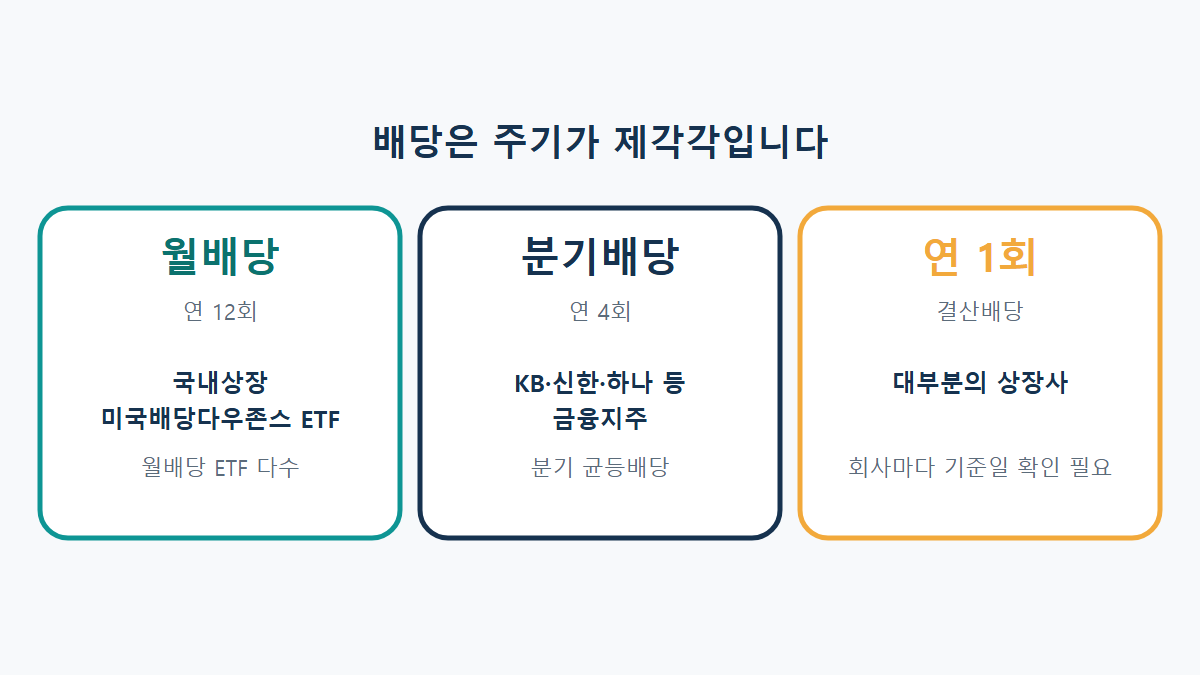
금액이 작아서 신경을 안 썼던 건데, 그 뒤로는 분기마다 분배금 들어오는 달에 맞춰 재투자하는
것을 체크리스트에 넣어두었습니다.
기억해두면 좋은 것
같은 수익률이라도 세금 없이 오래 굴릴수록 복리 효과는 커집니다. 매달 적립했을 때 자산이 얼마나 불어나는지는 아래 복리 계산기로 확인해보시기 바랍니다. 국내상장 해외 ETF의 과세 구조는 국내상장 해외ETF 세금 글에서 다뤘습니다.