배우자 증여 후 매도 절세법: 이월과세 1년 규정 총정리
작성자 물린개발자 · 게시일 2026-09-16
"수익 난 주식을 배우자에게 증여했다가 바로 팔면 양도세를 확 줄일 수 있다"는 얘기, 투자 커뮤니티에서 한 번쯤 들어보셨을 겁니다. 취득가액이 증여 시점의 시가로 리셋되면서 양도차익이 줄어드는 원리인데, 지금은 예전처럼 증여 직후 바로 팔면 이 효과를 못 봅니다.
원래는 어떤 절세법이었나
배우자에게 자산을 증여하면 증여재산공제 한도(10년간 6억원) 안에서는 증여세 없이 넘길 수 있고, 이때 수증자(받는 사람) 입장에서는 취득가액이 "증여 시점의 시가"로 다시 계산됩니다. 그래서 양도차익이 큰 종목을 배우자에게 증여한 뒤 팔면, 취득가액이 높아진 만큼 양도차익이 줄어들어 양도소득세도 줄어드는 구조였습니다.
2025년부터는 "1년"을 기다려야 합니다
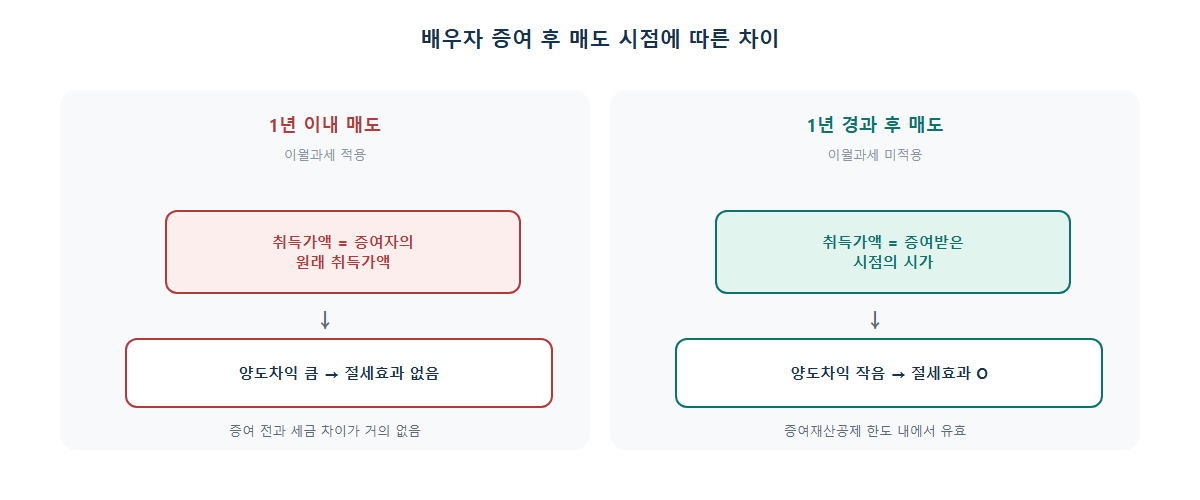
이 구조를 노린 단기 절세가 늘어나자, 2025년 1월 1일 이후 증여받는 주식부터는 증여받고 1년 이내에 매도하면 양도소득세 이월과세가 적용됩니다. 이월과세가 적용되면 취득가액이 증여받은 시가가 아니라 원래 증여자(넘겨준 사람)의 취득가액으로 다시 계산되기 때문에, 절세 효과가 사실상 사라집니다.
그럼 1년만 지나면 여전히 유효할까
네, 1년이 지난 뒤 매도하면 이월과세가 적용되지 않아 수증자의 취득가액(증여 시점 시가) 기준으로 양도차익이 계산되므로, 절세 효과 자체는 여전히 유효합니다. 다만 1년이라는 시간 동안 주가가 어떻게 움직일지 모른다는 시세 변동 리스크를 함께 떠안아야 한다는 점은 감안해야 합니다. 참고로 2026년 개정부터는 증여자인 직계존비속이 1년 안에 사망하는 경우에도 이월과세를 적용하지 않는 예외가 추가됐습니다 (기존엔 배우자 사망 시에만 예외였습니다).
물린개발자의 경험담
예전 글에서 "배우자 증여 후 바로 매도"라는 표현을 보고 지금도 똑같이
되는 줄 알았다가, 실제로 알아보니 그 사이 규정이 바뀐 걸 뒤늦게
알았습니다. 오래된 절세 정보일수록 시행일을 꼭 확인해야 한다는 걸
새삼 느꼈습니다.
기억해두면 좋은 것
지금 이 절세법을 쓰려면 "증여 후 최소 1년"이라는 시간이 반드시 필요하다는 점을 꼭 기억해두세요. 증여재산공제 한도, 세율 구조가 헷갈리신다면 아래 세금 계산기로 함께 확인해보시길 권장합니다.