가상자산 손익통산 범위: 코인끼리는 되는데 왜 주식이랑은 안 될까
작성자 물린개발자 · 게시일 2026-09-16 · 수정일 2026-10-31
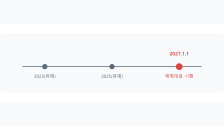
현행법상 2027년 1월 시행 예정인 가상자산 과세가 시작되면 자연스럽게 따라오는 질문이 있습니다(2026년 10월 말 추가 유예가 논의되고 있어 시행 시점은 확정되지 않았습니다). "코인에서 손실이 났으면 다른 투자 수익이랑 상계해서 세금을 줄일 수 있을까?" 정답은 "어디까지 같은 종류의 소득이냐"에 달려 있습니다.
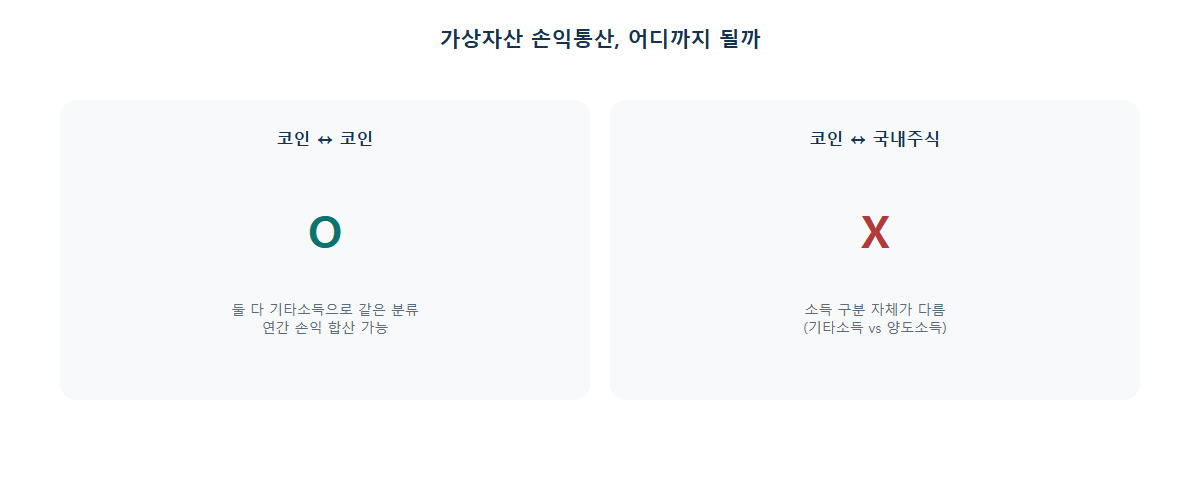
코인끼리는 통산이 됩니다
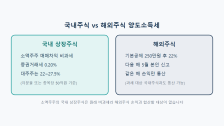
가상자산 소득은 세법상 기타소득으로 분류되고, 같은 해에 실현한 모든 가상자산 손익은 하나로 합산해서 계산합니다. 비트코인에서 수익이 나고 알트코인에서 손실이 났다면, 둘을 합산한 순손익을 기준으로 기본공제 250만원과 22% 세율이 적용됩니다.
국내주식과는 통산이 안 됩니다
반면 국내 상장주식(소액주주 기준)은 애초에 양도소득세 과세 대상이 아니고, 설령 대주주 등으로 과세 대상이더라도 양도소득으로 분류돼 가상자산의 기타소득과는 소득 구분 자체가 다릅니다. 세법은 원칙적으로 같은 소득 구분 안에서만 손익을 합산하도록 하고 있어서, 코인에서 손실이 나고 주식에서 수익이 났더라도 서로 상계할 수 없습니다.
해외주식과도 마찬가지입니다
해외주식 양도소득 역시 코인과는 다른 소득 구분(양도소득)에 속하기 때문에, 해외주식에서 손실이 나고 코인에서 수익이 났다 해도 통산 대상이 아닙니다. 각 소득 구분별로 손익을 따로 계산하고, 각각의 기본공제와 세율을 별도로 적용받는다는 점을 기억해두셔야 합니다.
물린개발자의 경험담
저도 처음엔 "어차피 다 내 투자 손익인데 당연히 합산되겠지"라고
막연히 생각했는데, 소득 구분이라는 개념을 알고 나서야 왜 코인이랑
주식 손익을 따로 계산해야 하는지 이해가 됐습니다.
기억해두면 좋은 것
과세가 시행된 뒤에도 코인 투자를 이어갈 계획이라면, 손익통산은 코인은 코인끼리, 주식은 주식끼리 따로 관리해야 한다는 점을 미리 알아두는 것이 좋습니다. 연말에 챙길 일정은 연말 절세 체크리스트 글에 모아 두었습니다. 해외주식 손익통산에 따른 매도 타이밍은 아래 손익통산 계산기로 확인해보시기 바랍니다.
물타세에서 확인하지 못한 정보는 물타세 개발자가 운영하는 블로그에서 확인해보세요.
개발자 블로그 바로가기