금 투자 방법 비교: KRX 금시장·금 ETF·골드뱅킹 세금 차이
작성자 물린개발자 · 게시일 2026-10-02
물가가 오르고 환율이 흔들릴 때마다 "금을 사둘까" 하는 생각이 듭니다. 그런데 금은 어디서 어떻게 사느냐에 따라 같은 가격에 사서 같은 가격에 팔아도 손에 쥐는 돈이 달라집니다. 대표적인 세 가지 금 투자 방법의 세금을 비교했습니다.
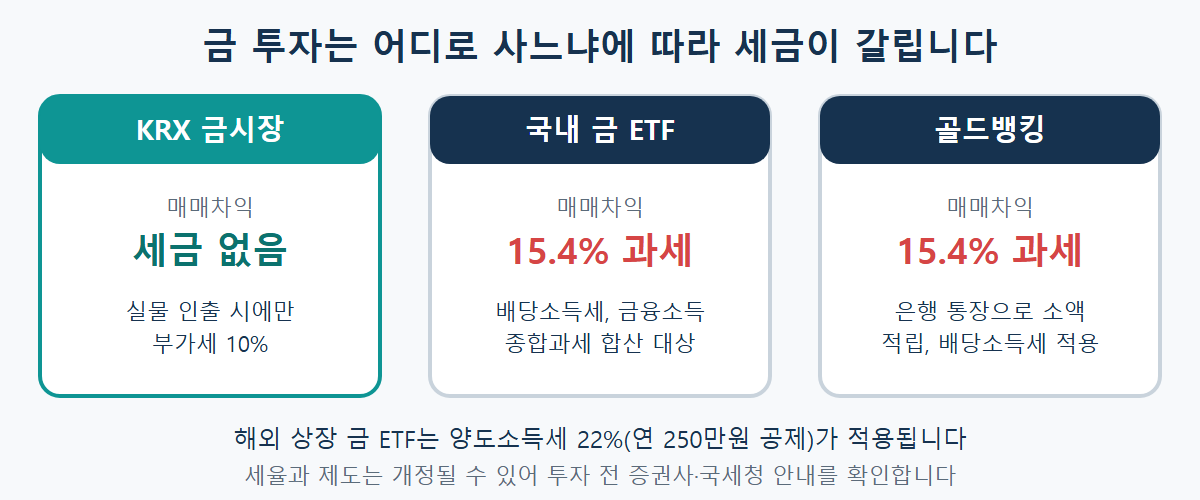
KRX 금시장: 매매차익 비과세
증권사 금현물 계좌로 한국거래소(KRX) 금시장에서 1g 단위로 금을 사고파는 방법입니다. 매매차익에 양도소득세도 배당소득세도 붙지 않는 것이 가장 큰 장점입니다. 매매할 때 증권사 수수료(약 0.3% 수준)가 들고, 실물로 인출하지 않는다면 부가가치세도 붙지 않습니다. 실물 금을 인출할 때만 부가가치세 10%를 내게 됩니다. 단점은 국내 금값이 국제 시세보다 높게 형성될 수 있는 이른바 김치 프리미엄 가능성입니다.
국내 금 ETF: 배당소득세 15.4%
주식처럼 증권 계좌에서 사고파는 ETF입니다. 접근성은 좋지만 국내 상장 금 ETF는 원자재형 상품으로 분류되어 매매차익에 배당소득세 15.4%가 과세됩니다. 국내 주식형 ETF처럼 비과세가 아니라는 점에 주의해야 합니다. 다른 이자·배당 소득과 합쳐 연 2,000만원이 넘으면 금융소득종합과세 대상이 되어 세 부담이 더 커질 수 있습니다. 기준은 금융소득종합과세 2000만원 기준 글에서 다뤘습니다.
골드뱅킹: 소액 적립이 가능하지만 과세
은행 통장으로 금을 g 단위로 사 모으는 상품으로, 소액으로 꾸준히 적립하기 좋습니다. 다만 이 역시 금융상품이어서 매매차익에 배당소득세 15.4%가 적용됩니다. 거래 비용은 상품과 은행에 따라 다르므로 가입 전에 확인해야 합니다.
해외 금 ETF와 실물 골드바
- 해외 상장 금 ETF — 해외주식과 같이 연간 250만원까지 공제되고 초과분에 양도소득세 22%가 적용됩니다.
- 실물 골드바 — 매매차익은 과세 대상이 아니지만 살 때 부가가치세 10%를 부담합니다.
절세 계좌를 쓰면 달라집니다
국내 금 ETF는 ISA나 연금계좌 안에서 매매하면 세제 혜택을 받을 수 있습니다. 해외 상장 ETF는 이들 계좌에서 살 수 없으니, 절세 계좌로 금에 투자하려면 국내 상장 상품을 골라야 합니다. 연금저축·IRP 세액공제는 연금저축·IRP 세액공제 한도 글을 참고하시기 바랍니다.
물린개발자의 경험담
처음엔 앱에서 바로 살 수 있다는 이유로 금 ETF부터 샀는데, 수익이 나고 나서야 매매차익에
15.4%가 붙는다는 것을 알았습니다. 같은 금이라도 어디서 사느냐에 따라 세금이 갈린다는
것을 그때 처음 알았고, 지금은 장기 보유용은 금현물 계좌, 단기 매매용은 ETF로
나눠서 봅니다.
기억해두면 좋은 것
금은 이자나 배당이 없어서 가격이 오르지 않으면 수익이 없는 자산이므로, 물가가 오르는 속도와 비교해 보유 이유를 정리해 두는 것이 좋습니다. 아래 계산기로 물가상승률을 반영한 실질 가치를 확인해 보시고, 현금으로 들고 있을 때의 위험은 현금 보유 리스크 글도 함께 참고하시기 바랍니다. 세율과 제도는 개정될 수 있으니 투자 전에 최신 안내를 확인하셔야 합니다.
참고: KB금융 think, 금 투자 전 투자방법에 따른 세금 체크하세요 · 금 투자 열풍인데… 계좌 잘 골라야 '절세'도 가능
물타세에서 확인하지 못한 정보는 물타세 개발자가 운영하는 블로그에서 확인해보세요.
개발자 블로그 바로가기