국민연금 조기수령 vs 연기수령: 몇 살에 받는 게 유리할까
작성자 물린개발자 · 게시일 2026-09-16 · 수정일 2026-10-29
국민연금은 정해진 수급 개시 연령보다 최대 5년 일찍 당겨 받거나, 반대로 최대 5년 늦춰 받을 수 있습니다. 그런데 일찍 받으면 매달 손해라는 얘기와 늦게 받으면 이득이라는 얘기가 뒤섞여 있어 헷갈리기 쉽습니다. 국민연금 조기수령과 연기수령의 손익분기 나이를 직접 계산해서 비교해보겠습니다.
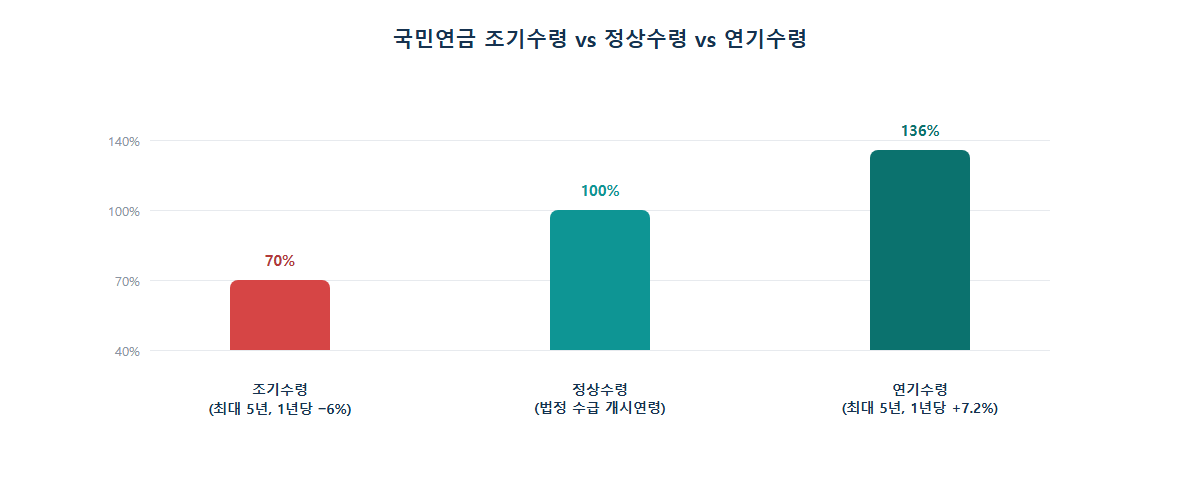
조기수령 — 1년 당길 때마다 6%씩 줄어듭니다
조기수령을 선택하면 1년 앞당길 때마다(월 0.5%) 연금액이 6%씩 감액되고, 최대 5년까지 당길 수 있어 최대 30%까지 줄어듭니다. 한 번 조기수령을 신청하면 이 감액된 비율이 원칙적으로 평생 유지된다는 점이 중요합니다. 또 조기수령은 근로·사업소득이 일정 기준(2026년 기준 월 319만 3,511원, A값)을 넘지 않을 때 신청할 수 있고, 받는 도중 그런 소득이 생기면 그 기간에는 지급이 정지됩니다. 2026년 6월 완화된 재직자 감액 기준(월 약 519만원)은 65세 이후 정상수령자에게 적용되는 별도 기준입니다.
연기수령 — 1년 늦출 때마다 7.2%씩 늘어납니다
반대로 연기수령을 선택하면 1년 늦출 때마다(월 0.6%) 7.2%씩 가산되고, 최대 5년까지 늦출 수 있어 최대 36%까지 늘어납니다. 이 가산율 역시 한 번 정해지면 평생 유지됩니다. 전액이 아니라 연금액의 50~90%만 골라 늦추는 부분 연기도 가능합니다. 배우자·자녀 등에 붙는 부양가족연금은 조기수령 감액과 연기수령 가산 대상이 아니라 그대로 더해집니다.
손익분기 나이는 몇 살일까
1969년생 이후는 65세가 정상 수급 나이입니다. 65세에 월 100만원을 받을 수 있는 사람을 기준으로, 받기 시작하는 나이별로 65세 정상수령과 누적 수령액이 같아지는 나이를 계산했습니다(물가 연동으로 늘어나는 비율은 같다고 보고, 이자는 따지지 않은 단순 비교). 1968년생 이전이라 정상 수급 나이가 65세보다 빠르다면, 표의 나이를 그만큼 앞당겨 읽으면 됩니다.
| 수령 시작 | 월 수령액 | 65세 정상수령과 같아지는 나이 |
|---|---|---|
| 60세(5년 조기) | 70만원 | 약 76.7세 |
| 62세(3년 조기) | 82만원 | 약 78.7세 |
| 64세(1년 조기) | 94만원 | 약 80.7세 |
| 66세(1년 연기) | 107.2만원 | 약 79.9세 |
| 68세(3년 연기) | 121.6만원 | 약 81.9세 |
| 70세(5년 연기) | 136만원 | 약 83.9세 |
조기수령은 그 나이보다 일찍 세상을 떠나면 이득이고, 연기수령은 그 나이보다 오래 살면 이득입니다. 예를 들어 5년 조기수령은 약 76.7세 전에, 5년 연기수령은 약 83.9세 이후까지 살 때 유리해집니다.
나이별 누적 수령액으로 보면
| 몇 살까지 | 60세 조기 (월 70만) | 65세 정상 (월 100만) | 70세 연기 (월 136만) |
|---|---|---|---|
| 75세 | 1억 2,600만 | 1억 2,000만 | 8,160만 |
| 80세 | 1억 6,800만 | 1억 8,000만 | 1억 6,320만 |
| 85세 | 2억 1,000만 | 2억 4,000만 | 2억 4,480만 |
| 90세 | 2억 5,200만 | 3억 | 3억 2,640만 |
단위는 원입니다. 75세까지만 보면 조기수령이 가장 많지만, 90세까지 살면 연기수령이 조기수령보다 7,000만원 넘게 많습니다. 5년을 전액 연기하면 65~69세에 받을 수 있었던 6,000만원을 받지 못한다는 점도 함께 봐야 합니다. 그 5년을 버틸 다른 소득이나 자산이 있는지가 연기수령의 현실적인 조건인 셈입니다.
숫자 말고 따져봐야 할 것
- 건강 상태와 가족력 — 손익분기 나이가 76~84세 사이라, 본인의 기대 수명을 어떻게 보느냐가 결론을 가장 크게 바꿉니다.
- 다른 소득 — 60대 초반에 일을 계속한다면 조기수령은 소득 기준에 걸릴 수 있습니다. 65세 이후에도 소득이 많다면 연기수령으로 재직자 감액을 피하고, 소득이 끊길 때 받기 시작하는 방법도 있습니다.
- 건강보험료 — 국민연금 같은 공적연금은 은퇴 후 피부양자 자격의 소득 기준(연 소득 합계 2,000만원)에 들어갑니다. 연기수령으로 연금액이 커지면 이 기준에 걸릴 가능성도 커집니다. 피부양자에서 빠져 지역가입자가 되면 보험료가 어떻게 바뀌는지는 은퇴 후 건강보험료 글에서 정리했습니다.
- 기초연금 — 기초연금을 받을 수 있는 소득·재산 수준이라면, 연기수령으로 국민연금이 늘어날 때 기초연금이 깎일 수 있습니다. 감액 계산은 기초연금 연계감액 글에서 정리했습니다.
- 65세 전 공백기 — 60세에 퇴직하면 국민연금 전 5년을 무엇으로 채울지가 조기수령을 고민하게 되는 가장 흔한 이유입니다. 이 시기 필요 자금은 은퇴 후 필요 생활비 글에서 계산했습니다.
물린개발자의 경험담
저도 처음엔 "무조건 빨리 받는 게 낫다"고 생각했는데, 감액률이
평생 유지된다는 걸 알고 나서는 단순히 "당장 급하니까"로 결정할
문제가 아니라는 걸 깨달았습니다. 손익분기 나이를 직접 계산해보니, 결국 "몇 살까지 살
것 같은가"와 "60대 초반을 무엇으로 버틸 것인가"를 먼저 정해야 답이 나온다는 걸
알게 됐습니다.
기금 고갈 논란과 2026년 개혁 이후 달라진 점은 국민연금 고갈 논란 글에서 정리했습니다.
기억해두면 좋은 것
조기수령·연기수령 모두 한 번 정하면 되돌리기 어려운 결정이니 신중하게 접근하셔야 합니다. 본인의 예상 연금액과 소득 기준은 국민연금공단에서 미리 조회할 수 있습니다. 목표 월 생활비에서 예상 연금액을 뺀 금액을 월 생활비로 넣으면 연금 외에 모아야 할 은퇴자금 규모가 나옵니다. 아래 은퇴자금 계산기로 확인해보시기 바랍니다.
참고: SBS Biz, 국민연금 연기연금 가산 · 토스뱅크, 국민연금 조기수령 · 손익분기 나이와 누적 수령액은 직접 계산
물타세에서 확인하지 못한 정보는 물타세 개발자가 운영하는 블로그에서 확인해보세요.
개발자 블로그 바로가기