적립식 투자 복리 효과, ETF 총보수 차이, 배당 재투자, 예금·CMA·MMF 비교까지. 같은 돈이 상품과 기간에 따라 얼마나 달라지는지 계산으로 비교했습니다.
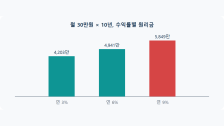
월 30만원을 연 6%로 모으면 10년 약 4,941만원, 20년 약 1억 3,931만원, 30년 약 3억 286만원이 됩니다. 연 3%·6%·9% 수익률별 결과, 1억 모으는 데 필요한 월 납입액, 물가를 뺀 실질 가치까지 계산했습니다.
게시일 2026-07-13 · 수정일 2026-10-26
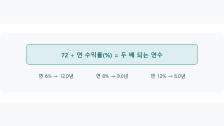
복잡한 계산 없이 자산이 두 배 되는 시점을 암산하고 싶으세요? 72를 수익률로 나누기만 하면 되는 72의 법칙을 실제 값과 비교해서 정리했습니다.
게시일 2026-07-13 · 수정일 2026-09-18
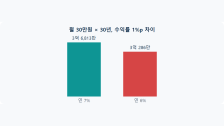
수수료 1%p 차이, 30년 뒤엔 얼마나 벌어질까요? 연 6%와 7% 상품을 비교해서 복리가 수수료도 그대로 증폭시키는 원리를 계산했습니다.
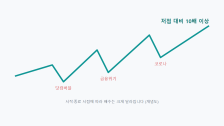
2005년 말 나스닥100에 1,000만원을 넣었다면 2025년 말 약 1억 5,300만원(가격 기준 15.3배, 연평균 약 14.6%)이 됐습니다. 연도별 수익률 표와 -40% 넘게 빠진 해, 시작 시점에 따라 달라지는 결과까지 정리했습니다.
게시일 2026-07-31 · 수정일 2026-10-18
몇 년 전 월급으로 엔비디아를 샀다면 지금 몇 배가 됐을까요? 두 차례 액면분할과 AI 붐을 거친 상승률을 정리했습니다.
게시일 2026-07-31 · 수정일 2026-09-18
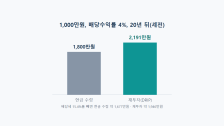
1,000만원을 배당수익률 4% 종목에 넣고 20년간 재투자하면 세전 약 2,191만원, 배당세 15.4%를 빼도 약 1,946만원으로 현금 수령(세후 약 1,677만원)보다 약 269만원 많습니다. 10·20·30년 세전·세후 비교와 세금을 늦추는 계좌 활용법을 정리했습니다.
게시일 2026-07-14 · 수정일 2026-10-28
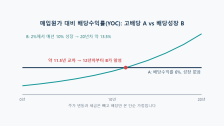
지금 배당 많이 주는 종목과 매년 배당이 느는 종목, 뭐가 유리할까요? 매입원가 대비 수익률(YOC) 기준으로 몇 년차에 역전되는지 계산했습니다.
게시일 2026-07-14 · 수정일 2026-10-20
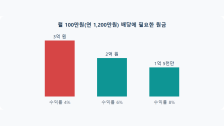
월 100만원 배당을 받으려면 원금이 얼마나 필요할까요? 수익률 4%·6%·8%별로 필요한 원금과 적립 계획을 계산했습니다.
게시일 2026-07-14 · 수정일 2026-09-18
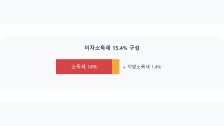
1억원을 연 3%로 1년 맡기면 이자 300만원 중 46만 2천원이 세금으로 빠집니다. 이자소득세 15.4% 계산법, 금융소득 2,000만원 종합과세에 걸리는 예금 원금, 이자를 받는 해 기준, 비과세 계좌까지 정리했습니다.
게시일 2026-07-17 · 수정일 2026-10-26
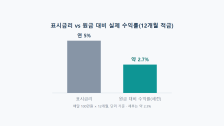
연 5% 적금에 매달 100만원씩 1년 넣으면 이자는 세전 32만 5천원, 넣은 돈 1,200만원 대비 약 2.71%입니다. 적금 이자 계산 구조와 기간별·세후 수익률, 특판 적금 체크 포인트를 정리했습니다.
게시일 2026-07-17 · 수정일 2026-10-28
홈 화면에 앱을 추가하면 브라우저 주소창 없이, 앱처럼 더 빠르고 편리하게 이용할 수 있습니다.
ℹ️ 설치 안내
이 설치는 앱 스토어를 거치지 않는 웹 표준 방식(PWA)으로, 브라우저가 홈 화면에 바로가기 아이콘을 추가해주는 기능입니다. 별도의 실행 파일을 내려받는 것이 아니라 지금 보고 계신 웹페이지가 앱처럼 열리는 것뿐이니 안심하고 이용하실 수 있습니다.