물타기 전략, 주식·해외주식 세금과 절세, 연금·은퇴 준비, 복리·ETF 비교, 경제지표, 투자 용어까지. 계산기와 함께 보면 좋은 투자 가이드 183편을 모았습니다.
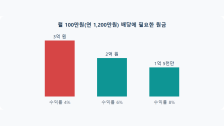
월 100만원 배당을 받으려면 원금이 얼마나 필요할까요? 수익률 4%·6%·8%별로 필요한 원금과 적립 계획을 계산했습니다.
게시일 2026-07-14 · 수정일 2026-09-18
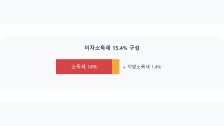
1억원을 연 3%로 1년 맡기면 이자 300만원 중 46만 2천원이 세금으로 빠집니다. 이자소득세 15.4% 계산법, 금융소득 2,000만원 종합과세에 걸리는 예금 원금, 이자를 받는 해 기준, 비과세 계좌까지 정리했습니다.
게시일 2026-07-17 · 수정일 2026-10-26
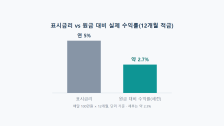
연 5% 적금에 매달 100만원씩 1년 넣으면 이자는 세전 32만 5천원, 넣은 돈 1,200만원 대비 약 2.71%입니다. 적금 이자 계산 구조와 기간별·세후 수익률, 특판 적금 체크 포인트를 정리했습니다.
게시일 2026-07-17 · 수정일 2026-10-28
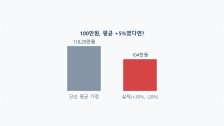
+30%와 -20%의 평균은 +5%지만 100만원은 104만원밖에 안 됩니다. 변동 폭별로 실제 연 수익률이 얼마나 깎이는지, 은퇴 후 매년 500만원씩 꺼낼 때 수익률 순서만 바꿔도 5년 뒤 1,000만원 넘게 차이 나는 순서 위험까지 계산했습니다.
게시일 2026-07-17 · 수정일 2026-10-29
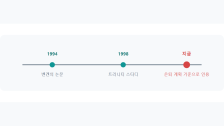
은퇴 계획의 기준이 된 4% 룰, 어디서 나온 숫자일까요? 1994년 벤겐 논문부터 트리니티 스터디까지, 유래와 한계를 정리했습니다.
게시일 2026-07-18 · 수정일 2026-10-12
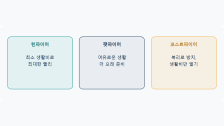
월 생활비 200만원이면 4% 룰 기준 6억원, 500만원이면 15억원이 필요합니다. 린파이어·팻파이어·코스트파이어의 목표 금액을 생활비별로 계산하고, 국민연금 받기 전까지의 공백까지 비교했습니다.
게시일 2026-07-18 · 수정일 2026-10-26
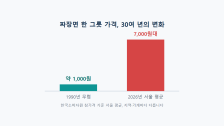
30년 전(1995년) 1만원은 지금 돈으로 약 2만 2,400원입니다. 소비자물가가 30년간 약 2.2배 오르는 동안 짜장면은 1990년 무렵 1,000원 안팎에서 2025년 서울 평균 7,500원까지 올랐습니다. 물가가 투자 수익률에 주는 영향까지 정리했습니다.
게시일 2026-07-18 · 수정일 2026-10-20
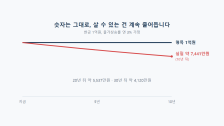
2021~2025년 5년간 물가가 약 16.6% 올라 현금 1억원의 구매력은 약 8,579만원으로 줄었습니다. 물가상승률 2~4%별 10·20·30년 뒤 구매력 표와, 현금으로 둬도 되는 돈과 아닌 돈의 기준을 정리했습니다.
게시일 2026-07-18 · 수정일 2026-10-28
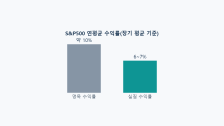
S&P500 연평균 수익률은 배당 포함 최근 30년 연 10.4%, 20년 11.0%, 10년 14.8%였습니다(2025년 말 기준). 물가를 빼면 각각 7.6%, 8.3%, 11.3%로 줄어듭니다. 배당 포함 여부와 '잃어버린 10년'까지 정리했습니다.
게시일 2026-07-28 · 수정일 2026-10-20
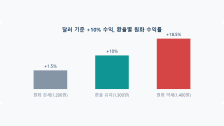
미국 주식이 10% 올랐는데 원화로 환산하면 왜 다를까요? 환노출이 실질 수익률을 얼마나 흔드는지 계산 예시로 정리했습니다.
게시일 2026-07-28 · 수정일 2026-08-22
홈 화면에 앱을 추가하면 브라우저 주소창 없이, 앱처럼 더 빠르고 편리하게 이용할 수 있습니다.
ℹ️ 설치 안내
이 설치는 앱 스토어를 거치지 않는 웹 표준 방식(PWA)으로, 브라우저가 홈 화면에 바로가기 아이콘을 추가해주는 기능입니다. 별도의 실행 파일을 내려받는 것이 아니라 지금 보고 계신 웹페이지가 앱처럼 열리는 것뿐이니 안심하고 이용하실 수 있습니다.